Wettanbieter ohne Wettsteuer 2026: Was die Werbung wirklich verspricht
 Available in US
Die Sportwettensteuer ist keine Spielgebühr und keine Quote, sondern eine deutsche Bundessteuer auf den organisierten Abschluss von Sportwetten. Wer sie schuldet, wie sie berechnet wird und wer sie am Ende zahlt – das ist eine Frage der Mechanik, nicht der Werbung. Genau dort setzt dieser Vergleich an: nicht „Wer schreibt 0 % auf die Webseite?“, sondern „Was passiert mit Einsatz, Quote und Gewinn, wenn die Wette aufgeht?“. Wer nur die Schlagzeile „0 % Wettsteuer“ liest, übersieht, dass dieselbe Steuer in einem abgezogenen Quotenpunkt, einem gekürzten Gewinn oder einem Aufschlag auf den Einsatz wieder auftauchen kann.
Stand der Daten: 17. Oktober 2026, geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL, Stand 2. Oktober 2026).
Was die Sportwettensteuer ist und wer sie schuldet
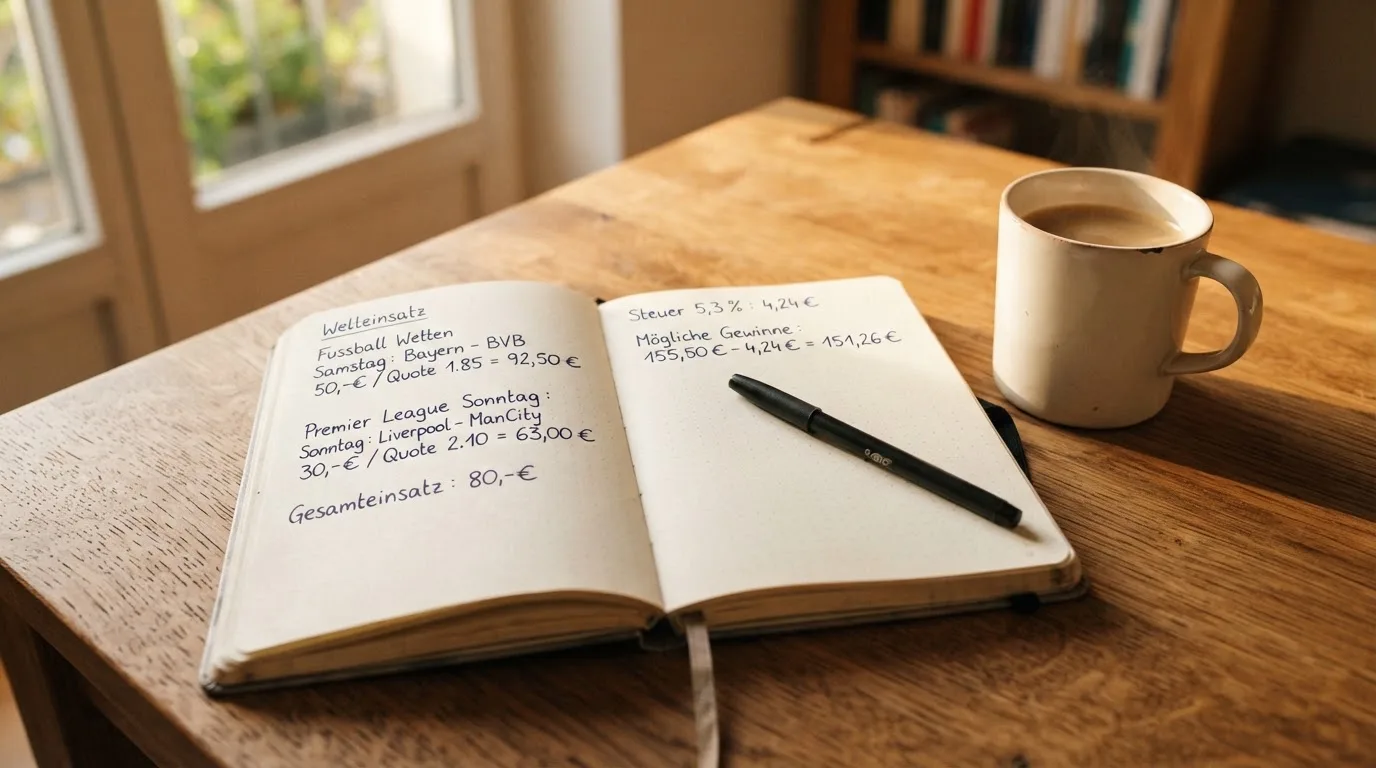
Die Sportwettensteuer ist eine Steuer auf den organisierten Abschluss von Sportwetten nach §§ 16–25 Rennwett- und Lotteriegesetz (RennwLottG). Sie wird in Deutschland seit dem 1. Juli 2012 erhoben. Der Steuersatz beträgt 5,3 % – aber nicht vom Einsatz, sondern von der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“ (§§ 17, 18 RennwLottG). Das klingt nach einer Spitzfindigkeit, ist aber bares Geld: 5,3 % von (Einsatz − Steuer) entspricht ungefähr 5,03 % des ausgezahlten Betrags, denn 5,3 geteilt durch 105,3 ist etwa 0,0503.
Schuldner der Steuer ist nach § 19 RennwLottG der Veranstalter der Wette, nicht die spielende Person. Der Wettanbieter meldet die Abgabe an sein Finanzamt und führt sie ab. Was die Steuer aus Sicht des Wettenden bedeutet, hängt vollständig davon ab, wie der Anbieter sie weiterreicht – und genau das ist der Punkt, an dem sich die Angebote auf dem deutschen Markt unterscheiden. Die Spielenden haben keinen direkten Steuerausweis auf der Rechnung, weil die Steuer nie ihre war.
Die Einnahmen aus der Sportwettensteuer beliefen sich nach Angaben des Statistischen Bundesamtes im Jahr 2023 auf rund 409 Millionen Euro – ein Rückgang von 5,2 % gegenüber dem Vorjahr. 2013, im ersten vollen Jahr nach Einführung der Steuer, waren es 189 Millionen Euro. Innerhalb von zehn Jahren haben sich die Einnahmen aus dieser einen Steuer damit mehr als verdoppelt.
Wie Anbieter die Steuer weitergeben
Die Mechanik der Steuerweitergabe ist einfach zu beschreiben, aber die Folgen für die Auszahlung sind es nicht. Vier Modelle sind auf den ersten Blick erkennbar:
- Übernahme: Der Anbieter trägt die Steuer selbst und zieht sie weder vom Einsatz noch vom Gewinn ab. In der Werbung steht dann „0 % Wettsteuer“. Aus Sicht der spielenden Person zahlt sie tatsächlich nichts dazu – vorausgesetzt, der Anbieter hat die Steuer nicht schon in die Quote eingepreist, was bei sehr engen Märkten schwer zu erkennen ist.
- Quotenabschlag: Der Anbieter reduziert die angezeigte Quote um einen festen Satz. Bei 5,3 % Abschlag auf eine Normalquote von 2,00 ergibt sich eine Anzeigequote von rund 1,89. Der Einsatz bleibt voll, die Auszahlung fällt kleiner aus.
- Gewinnabzug: Der Anbieter behält im Gewinnfall einen festen Prozentsatz vom Bruttogewinn (Einsatz mal Quote) ein. Einsatz wird voll erstattet, Gewinn wird gekürzt.
- Einsatzaufschlag: Der Anbieter schlägt die Steuer auf den Einsatz auf und weist sie gesondert aus. Die ausgewiesene Quote ist dann eine Bruttoquote, die der Anbieter auf seinem Wettschein danebenstellt.
Welches Modell der einzelne Anbieter wählt, ist seine unternehmerische Entscheidung – sie folgt keiner gesetzlichen Vorgabe. Der Effekt auf die langfristige Auszahlung ist allerdings über alle Modelle hinweg vergleichbar: Die Steuer muss aus den Einnahmen des Anbieters bezahlt werden, und in einem margenarmen Markt wandert ein Teil davon in die Quote.
Wie sich die vier Modelle auf eine Wette auswirken
Rechenbeispiel: Einzelwette 100 €, Quote 2,00. Das ist ein Beispiel, kein ausgewiesener Preis eines Anbieters.
- Übernahme: Einsatz 100 €, Quote 2,00, Auszahlung 200 €, Gewinn 100 €.
- Quotenabschlag 5,3 %: Einsatz 100 €, angezeigte Quote 2,00 × (1 − 0,053) ≈ 1,89, Auszahlung rund 189 €, Gewinn rund 89 €.
- Gewinnabzug 5 %: Einsatz 100 €, Quote 2,00, Bruttogewinn 100 €, abgezogen 5 €, ausgezahlter Gewinn 95 €, Rückzahlung 195 €.
- Einsatzaufschlag: 100 € entsprechen 94,74 € Nettoeinsatz plus 5,26 € Steuer. Die Anzeigequote bleibt 2,00 auf den Nettoeinsatz – die Auszahlung ist 200 €, der tatsächlich bezahlte Einsatz 105,26 €, der Nettoertrag 94,74 €.
Die Bandbreite der Auszahlung bei identischem Bruttoeinsatz liegt damit je nach Modell zwischen rund 189 € und 200 € – etwa 5 % Unterschied, genauer: der Steuersatz selbst. Bei höheren Quoten fällt der Abschlag in Euro größer aus, weil er proportional zur Quote berechnet wird; bei kleineren Quoten fällt er kleiner aus. Genau darin liegt die praktische Pointe für die Spielenden: Die Werbung mit „0 % Wettsteuer“ verkauft oft ein Modell, nicht einen Verzicht.
Welche Werbung mit „0 % Wettsteuer“ wirklich bedeutet
„0 % Wettsteuer“ ist ein Werbeversprechen, keine gesetzliche Freistellung. Die Steuer wird in jedem Fall erhoben – beim Anbieter, nicht bei den Spielenden. Was die Werbung meint, ist: Dieser Anbieter zieht die Steuer weder vom Einsatz noch vom Gewinn ab. Das ist ein Geschäftsmodell, kein Steuervorteil.
Vergleichbar sind Anbieter, die mit „keine Wettsteuer“ werben, ohne den Mechanismus offenzulegen. Aus Sicht der Spielenden ist die Frage nicht „Wer schreibt 0 % auf die Webseite?“, sondern „Welcher Anbieter lässt Einsatz und Gewinn unangetastet?“ Die Antwort steht in den AGB, nicht im Slogan.
Die Logik gilt auch umgekehrt: Ein Anbieter, der die Steuer trägt, kann sie in die Quote eingepreist haben. In einem engen Markt mit hoher Marge ist das schwer zu erkennen; in einem weiten Markt mit niedriger Marge fällt es auf, weil die Konkurrenz höhere Anzeigequoten zeigt.
Was der Preis einer Wette mit der Steuer zu tun hat
Die Quote, die ein Anbieter anzeigt, ist sein Preis für eine Wette. In diesem Preis steckt die Buchmarge, also der Anteil, den der Anbieter im Durchschnitt behält. Der Quotenschlüssel eines Marktes – die Auszahlungsquote – berechnet sich aus den angezeigten Quoten aller möglichen Ausgänge: 1 ÷ (1/∑₁ + … + 1/∑ₙ). Die Marge ist 100 % minus Auszahlungsquote. Bei einem Drei-Wege-Markt mit Quoten 2,10 / 3,40 / 3,60 liegt der Schlüssel bei etwa 94,3 % – die Marge bei rund 5,7 %.
Die Steuer ist ein zusätzlicher Posten, der unabhängig von der Marge anfällt. Ein Anbieter, der die Steuer trägt, hat ceteris paribus eine niedrigere Marge zur Verfügung als ein Anbieter, der sie auf die Spielenden umlegt. Daraus folgt nicht, dass „0 % Wettsteuer“ automatisch bessere Quoten bedeutet – die Spanne zwischen den Anbietern ist groß, und die Quoten auf einzelnen Märkten schwanken stündlich.
Was die Rechtslage für Anbieter ohne deutsche Erlaubnis bedeutet
Die Rechtslage in Deutschland unterscheidet scharf zwischen Anbietern mit deutscher Erlaubnis und Anbietern ohne. Die Erlaubnis wird von der Gemeinsamen Glücksspielbehörde der Länder (GGL) nach § 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV 2021 erteilt. Die offizielle Whitelist nach § 9 Abs. 8 GlüStV führt alle erlaubten Anbieter. Stand 2. Oktober 2026 listet die Whitelist 30 Einträge – 27 Inhaber einer Sportwetten-Erlaubnis (zwei davon zusätzlich für Pferdewetten) und drei reine Pferdewetten-Veranstalter. Jede gelistete Domain ist eine .de-Domain; eine .de-Domain allein beweist jedoch keine Erlaubnis.
Anbieter mit Sitz in Malta, Curaçao oder Anjouan, die in Deutschland Spielerinnen und Spieler werben, haben in Deutschland keine Erlaubnis. Die GGL hat am 17. September 2026 Verbraucherinnen und Verbraucher ausdrücklich vor der Teilnahme an illegalen Angeboten gewarnt. Strafrechtlich kann das Veranstalten unerlaubten Glücksspiels nach § 284 StGB mit einer Freiheitsstrafe bis zu zwei Jahren oder einer Geldstrafe geahndet werden, das Bewerben nach § 284 StGB mit bis zu einem Jahr; die Teilnahme nach § 285 StGB mit bis zu sechs Monaten oder Geldstrafe. Strafverfolgungen gegen einzelne Spielende sind nicht etabliert.
Zivilrechtlich haben deutsche Gerichte in mehreren Fällen Anbieter ohne deutsche Erlaubnis zur Rückzahlung verlorener Einsätze verurteilt. Der Bundesgerichtshof hat dem Europäischen Gerichtshof am 25. Juli 2024 (Az. I ZR 90/23) die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit von Sportwettenverträgen entgegensteht; der Kläger verlangt von Tipico mehr als 3.700 € aus Verlusten der Jahre 2013 bis 2018. Der Generalanwalt des EuGH, Nicholas Emiliou, hat in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24) es grundsätzlich für möglich gehalten, dass unlizenzierte Anbieter verlorene Einsätze zurückzahlen müssen – mit der Ausnahme, dass Behörden zugesichert haben, die Erlaubnispflicht vorerst nicht durchzusetzen. Das ist kein Freifahrtschein für eine Rückzahlung; es ist ein laufendes Verfahren.
Was fehlt bei Anbietern ohne deutsche Erlaubnis, ist klar benannt: Sie sind weder an OASIS – das Spielersperrsystem – noch an LUGAS – die Limitdatei und die Aktivitätsdatei – angeschlossen. Eine zentrale Spielersperre, die in einem Casino in Hamburg gesetzt wird, gilt nicht auf einer Seite in Willemstad. Das Einzahlungslimit von 1.000 € pro Monat wird nicht durchgesetzt; eine Selbstsperre über die Servicestelle wird nicht abgefragt. Wer auf einer Seite ohne deutsche Erlaubnis spielt, hat keine deutsche Aufsicht, keine deutsche Sperre und keinen deutschen Rechtsweg.
Was Werbung mit „0 % Wettsteuer“ über den Anbieter aussagt
Die Werbung mit „0 % Wettsteuer“ setzt voraus, dass der Anbieter die Steuer tatsächlich selbst trägt. Das ist eine Selbstverpflichtung, die in den AGB stehen sollte. Fehlt der entsprechende Passus, ist die Werbung nicht belegt.
Für die Spielenden ist die Frage zweistufig: Trägt der Anbieter die Steuer – ja oder nein? Wenn ja, wie ist sie in der Quote berücksichtigt? Eine niedrige Marge bei einem Anbieter, der die Steuer trägt, kostet ihn doppelt; eine hohe Marge kann den Steuervorteil auffangen. Die Werbung allein sagt darüber nichts.
Was die Spielregeln der GGL für die Steuer bedeuten
Das Sportwettprogramm der GGL nach § 21 Abs. 1 und 5 GlüStV legt fest, welche Wetten überhaupt angeboten werden dürfen. Live-Wetten nach § 21 Abs. 4 sind während eines laufenden Ereignisses nur auf das Endergebnis oder auf das nächste Tor, den nächsten Satz oder eine vergleichbare Komponente in Sportarten erlaubt, in denen solche Ereignisse selten sind. „Nächstes Tor“ im Fußball ja, „nächster Satz“ im Tennis ja; „nächster Punkt“ im Tennis oder „nächster Korb“ im Basketball nein. Verboten sind Wetten auf Ereignisse mit überwiegend Minderjährigen oder Amateuren – nach GGL-Praxis zählt Fußball unterhalb der 3. Liga als Amateurwettbewerb – sowie auf manipulationsanfällige Wetten und auf Regelverstöße oder deren Sanktionierung.
Was das mit der Steuer zu tun hat? Direkt nichts, indirekt viel: Ein Anbieter, der nur das erlaubte Programm anbietet, hat ein schmaleres Portfolio als ein Anbieter ohne deutsche Erlaubnis. Die Wettauswahl auf einer .de-Seite ist rechtlich begrenzt. Das schmälert nicht die Quote, die der Anbieter auf das Erlaubte setzt; es schmälert die Auswahl, auf die diese Quote gewettet werden kann.
Wie die zehn Anbieter die Steuer behandeln
Die folgende Tabelle zeigt die zehn Anbieter mit deutscher Sportwetten-Erlaubnis, die im aktuellen Whitelist-Snapshot vom 2. Oktober 2026 geführt werden. Sortiert ist die Tabelle nach der Whitelist-Reihenfolge, nicht nach einer Wertung. Die Spalten beschreiben, wer die Erlaubnis hält und seit wann die Sportwetten-Erlaubnis besteht – beides prüfbare Angaben aus der Whitelist, keine Bewertung.
| Anbieter | GGL-Whitelist-Status und Erlaubnisinhaber | Sportwetten-Erlaubnis seit |
|---|---|---|
| 888sport | Whitelist-Eintrag für 888sport, Inhaber 888 Germany Limited | 30.06.2021 |
| Betano | Whitelist-Eintrag für Betano.de, Inhaber Betkick Sportsbetting Limited | 19.02.2021 |
| Tiptorro | Whitelist-Eintrag für Tiptorro.de, Inhaber Torro Tec Limited | 30.06.2021 |
| LeoVegas | Whitelist-Eintrag für Leovegas.de, Inhaber LVSports Limited | 21.10.2024 |
| AdmiralBet | Whitelist-Eintrag für Admiralbet.de, Inhaber Greentube Betting Malta Limited | 09.10.2020 |
| bpremium | Whitelist-Eintrag für Bpremium.de, Inhaber Ladbrokes (Deutschland) Limited | 09.10.2020 |
| NEO.bet | Whitelist-Eintrag für NEO.bet, Inhaber Greenvest Betting Limited | 09.10.2020 |
| Sportingbet | Whitelist-Eintrag für Sportingbet.de, Inhaber Sportingbet (Deutschland) Limited | 09.10.2020 |
| Sportwetten.de | Whitelist-Eintrag für Sportwetten.de, Inhaber NetX Betting Limited | 19.11.2020 |
| bwin | Whitelist-Eintrag für Bwin.de, Inhaber bwin (Deutschland) Limited | 09.10.2020 |
Die Folgeerlaubnisse, mit denen die ursprüngliche Fünf-Jahres-Frist verlängert wurde, sind hier nicht aufgeführt; die Whitelist führt das jeweilige Datum der Folgeerlaubnis. Eine Erst-Erlaubnis läuft nach § 4c Abs. 1 GlüStV fünf Jahre; die Whitelist zeigt nur Ausstellungsdaten, kein Enddatum. Welche Folgeerlaubnis ein Anbieter hat, lässt sich auf der Whitelist selbst nachlesen.
888sport – Übernahme mit Fragezeichen zur Marge
888sport wird auf der GGL-Whitelist von der 888 Germany Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 30.06.2021 mit einer Folgeerlaubnis vom 15.12.2022. Die 888 Holdings PLC mit Sitz in Gibraltar ist die Holdinggesellschaft der Gruppe, zu der 888sport gehört; die Aktie ist seit September 2005 an der London Stock Exchange notiert.
Zur Behandlung der Wettsteuer durch 888sport tragen die AGB keine klare Aussage. Wer mit 888sport spielt, sollte im Wettschein und im Hilfebereich prüfen, ob die Quote im Vergleich zu Konkurrenten mit dokumentierter Steuerübernahme einen Abschlag enthält.
Verdikt: 888sport ist auf der Whitelist geführt und damit zur Teilnahme am deutschen Markt zugelassen; wie das Haus die Steuer weiterreicht, sollte im Einzelfall geprüft werden.
Betano – Übernahme als Geschäftsmodell
Betano.de wird auf der GGL-Whitelist von der Betkick Sportsbetting Limited mit Sitz in San Giljan, Malta, geführt; die Sportwetten-Erlaubnis besteht seit dem 19.02.2021 mit einer Folgeerlaubnis vom 16.12.2022. Betano gehört zur Kaizen Gaming-Gruppe, die ihre Wurzeln in Griechenland hat und in mehreren europäischen Märkten aktiv ist.
In der Werbung spricht Betano von „0 % Wettsteuer“ und stellt das als Teil des Angebots dar. In den verfügbaren AGB-Auszügen findet sich die Zusage, dass die Steuer vom Anbieter getragen wird. Das Modell ist klar: Die Spielenden zahlen weder auf den Einsatz noch auf den Gewinn einen Aufschlag. Was offen bleibt, ist die Frage, wie stark die Quote dadurch gedrückt wird – der Effekt hängt vom Quotenniveau des Anbieters auf den einzelnen Märkten ab.
Verdikt: Betano wirbt mit Steuerübernahme und untermauert das mit einer AGB-Klausel. Wer ein klares „0 %“ gegen Vorlage sucht, ist hier richtig; ob die Quote im Einzelfall mithält, zeigt der Vergleich auf dem jeweiligen Markt.
Tiptorro – Übernahme nach eigenem Bekunden
Tiptorro.de wird auf der GGL-Whitelist von der Torro Tec Limited mit Sitz in Malta geführt; die Sportwetten-Erlaubnis besteht seit dem 30.06.2021 mit einer Folgeerlaubnis vom 27.12.2022. Die Tiptorro-App wird im App Store von der Torro Tec Limited angeboten, die sich dort als behördlich zugelassener Sportwettveranstalter unter Aufsicht der GGL beschreibt.
Tiptorro ist als Anbieter mit Whitelist-Erlaubnis registriert; eine ausdrückliche AGB-Klausel zur Steuerübernahme liegt nicht vor. Ob die Werbung mit „0 % Wettsteuer“ zutrifft, sollte vor der ersten Einzahlung durch einen Blick in die AGB geprüft werden.
Verdikt: Tiptorro ist auf der Whitelist geführt; die konkrete Steuerhandhabung sollte vor einer ersten Einzahlung in den AGB und im Wettschein nachgelesen werden.
LeoVegas – junger Whitelist-Eintrag mit dünner Beleglage
Leovegas.de wird auf der GGL-Whitelist von der LVSports Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 21.10.2024, eine Erlaubnis für virtuelle Automatenspiele seit dem 27.02.2023. Damit ist LeoVegas im Sportwetten-Bereich einer der jüngeren Whitelist-Einträge und hat entsprechend weniger AGB-Historie als die älteren Anbieter.
Für eine Aussage zur Steuerbehandlung bei LeoVegas liegen keine ausdrücklichen AGB-Klauseln vor. Wer mit LeoVegas Sportwetten spielen will, sollte die AGB und die Hilfe-Seiten vor der Einzahlung konsultieren.
Verdikt: LeoVegas ist mit deutscher Sportwetten-Erlaubnis auf der Whitelist geführt; vor einer ersten Einzahlung empfiehlt sich ein Blick in die AGB.
AdmiralBet – bestehende Erlaubnis, ältere Lizenzpraxis
Admiralbet.de wird auf der GGL-Whitelist von der Greentube Betting Malta Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 09.10.2020 mit Folgeerlaubnissen vom 13.12.2022 und 29.07.2024. Für virtuelle Automatenspiele auf slots.admiralbet.de besteht eine Erlaubnis seit dem 28.09.2022. Die Marke Admiral ist in Österreich stark vertreten und betreibt dort seit langem ein Wettgeschäft.
Für eine Aussage zur Steuerbehandlung bei AdmiralBet liegen keine ausdrücklichen AGB-Klauseln vor. Ob die Steuerübernahme Teil des Geschäftsmodells ist, sollte vor einer ersten Einzahlung in den AGB geprüft werden.
Verdikt: AdmiralBet ist auf der Whitelist geführt, mit längerer Erlaubnishistorie als viele Konkurrenten. Die Steuerhandhabung ist vor einer ersten Einzahlung in den AGB zu prüfen.
bpremium – Whitelist-Eintrag, kostenpflichtige Auszahlung per SEPA
Bpremium.de wird auf der GGL-Whitelist von der Ladbrokes (Deutschland) Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 09.10.2020 mit einer Folgeerlaubnis vom 21.12.2022. Damit gehört bpremium zu den Anbietern mit der längsten Whitelist-Historie im aktuellen Sportwetten-Snapshot.
Zu den Auszahlungsgebühren gibt die Hilfe-Seite von bpremium an, dass diese von der gewählten Zahlungsmethode abhängen; bei Banküberweisungen in Euro innerhalb des SEPA-Raums fallen die regulären Inlandsgebühren der Banken an, auf die der Anbieter keinen Einfluss hat. Damit ist klar: Die Auszahlung kostet nicht bpremium extra, aber die Hausbank kann mit Standardgebühren zuschlagen. Die Wettsteuer selbst wird in den verfügbaren AGB-Auszügen nicht ausdrücklich adressiert.
Verdikt: bpremium ist auf der Whitelist geführt, die Auszahlungsgebühren liegen bei SEPA-Überweisungen im Rahmen dessen, was die Hausbank nimmt. Zur Frage der Wettsteuer schweigt das verfügbare Material; wer hier spielt, liest die AGB vor der Einzahlung.
NEO.bet – Whitelist-Anbieter mit dokumentierter Erlaubnishistorie
Neobet.de wird auf der GGL-Whitelist von der Greenvest Betting Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 09.10.2020 mit einer Folgeerlaubnis vom 22.12.2022. NEO.bet gehört zu den ersten Whitelist-Einträgen aus dem Oktober 2020 und teilt dieses Gründungsdatum mit mehreren etablierten Marken.
Zur Behandlung der Wettsteuer durch NEO.bet war im Material keine ausdrückliche AGB-Klausel zur Steuerübernahme zu finden. Eine Whitelist-Erlaubnis bedeutet nicht automatisch, dass die Steuer vom Anbieter getragen wird; sie bedeutet, dass der Anbieter überhaupt eine deutsche Erlaubnis hat.
Verdikt: NEO.bet ist auf der Whitelist geführt. Wie NEO.bet die Steuer konkret behandelt, ist aus dem Material nicht zu belegen – diese Frage steht vor der ersten Einzahlung zur AGB-Lektüre an.
Sportingbet – Gewinnabzug von 5 % in den Wettregeln
Sportingbet.de wird auf der GGL-Whitelist von der Sportingbet (Deutschland) Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 09.10.2020 mit einer Folgeerlaubnis vom 21.12.2022. Damit gehört Sportingbet zur ersten Whitelist-Generation aus dem Oktober 2020.
In den Wettregeln nennt Sportingbet eine Steuer von „5 % des Wetteinsatzes“ nach § 17 RennwLottG; bei gewonnenen Wetten behält das Unternehmen 5 % des Bruttogewinns (Einsatz mal Quote) vom Gewinn ein. Das ist eine klare Dokumentation: Der Einsatz wird voll angenommen, der Gewinn wird im Erfolgsfall um 5 % gekürzt. Das ist nicht die Werbung mit „0 % Wettsteuer“ – Sportingbet zieht die Steuer ausdrücklich vom Gewinn ab, was die Mechanik für die Spielenden sichtbar macht.
Verdikt: Sportingbet ist ehrlich in der Mechanik, weil das Unternehmen die Steuerweitergabe offen benennt. Wer einen Anbieter sucht, der mit der Steuer nicht hinter dem Berg hält, findet hier Klarheit – aber eben keinen Anbieter mit ausgewiesener Steuerübernahme.
Sportwetten.de – Whitelist-Anbieter mit vielen Zahlungswegen
Sportwetten.de wird auf der GGL-Whitelist von der NetX Betting Limited geführt; die Sportwetten-Erlaubnis besteht seit dem 19.11.2020 mit einer Folgeerlaubnis vom 16.12.2022. Als Zahlungsmethoden führt Sportwetten.de Kundenkarte, PayPal, Sofortüberweisung (Trustly), Kreditkarte (Visa und Mastercard), Banküberweisung, Skrill und Aircash; für alle ist „Keine“ Gebühr und „Sofort“ als Bearbeitung angegeben. Der Mindestbetrag liegt bei Trustly, Skrill und Aircash bei 10,00 €. Einzahlungen über Dritte sind nicht gestattet.
Zur Behandlung der Wettsteuer durch Sportwetten.de war im Material keine ausdrückliche AGB-Klausel zur Übernahme oder Weitergabe zu finden. Die breite Zahlungspalette zeigt, dass Sportwetten.de auf Bequemlichkeit bei Ein- und Auszahlung setzt; die Frage der Steuer ist eine andere und ist aus den verfügbaren Quellen nicht zu beantworten.
Verdikt: Sportwetten.de ist auf der Whitelist geführt und bietet eine breite Zahlungspalette ohne eigene Auszahlungsgebühren. Wie das Haus die Steuer behandelt, war im Material nicht dokumentiert – diese Lücke ist vor der ersten Einzahlung zu schließen.
bwin – Whitelist-Anbieter, wenige Vorgaben im Material
Bwin.de wird auf der GGL-Whitelist von der bwin (Deutschland) Limited mit Sitz in Gzira, Malta, geführt; die Sportwetten-Erlaubnis besteht seit dem 09.10.2020 mit einer Folgeerlaubnis vom 23.12.2022. bwin gehört zur Entain-Gruppe, einem der größten europäischen Wett- und Glücksspielkonzerne.
Zur Behandlung der Wettsteuer durch bwin war im Material keine ausdrückliche AGB-Klausel zur Übernahme oder Weitergabe zu finden. Das ist bemerkenswert, weil bwin einer der bekanntesten Namen im europäischen Sportwetten-Markt ist – die AGB schweigen zur Steuerbehandlung im verfügbaren Material, was nicht mit „bwin trägt die Steuer“ gleichgesetzt werden darf.
Verdikt: bwin ist auf der Whitelist geführt, mit langer Erlaubnishistorie. Was die Steuerbehandlung angeht, schweigen die verfügbaren AGB-Auszüge – die Antwort steht im Wettschein und in den vollständigen AGB, nicht im Werbeversprechen.
Welche Folgen das für die Spielenden hat
Die Spielenden merken die Steuer nicht direkt – sie zahlen sie nicht. Was sie merken, ist die Weitergabe: in der Quote, im Gewinn, im Einsatz. Wer mit 100 € auf eine 2,00 wettet und der Anbieter trägt die Steuer, bekommt 200 € zurück. Wer mit 100 € auf eine 2,00 wettet und der Anbieter schlägt 5,3 % auf den Gewinn auf, bekommt 195 € zurück. Das sind 5 € Unterschied – bei jeder einzelnen Wette, bei jedem Markt, auf Dauer.
Ein Anbieter, der die Steuer trägt, gewinnt Marktanteile mit dem Werbeversprechen – und verliert Marge in jedem Spiel. Ein Anbieter, der die Steuer weitergibt, gewinnt Marge in jedem Spiel – und verliert Marktanteile an die Werbung. Das ist die ökonomische Mechanik hinter dem Wettbewerb um „0 % Wettsteuer“. Sie verschwindet nicht, weil sie in den AGB dokumentiert ist.
Was die Werbung mit „0 % Wettsteuer“ für die Spielenden bedeutet
Die Werbung mit „0 % Wettsteuer“ ist auf den ersten Blick ein klares Versprechen: Die Spielenden zahlen keine Wettsteuer. Auf den zweiten Blick ist es ein Geschäftsmodell: Der Anbieter trägt die 5,3 %, die das Finanzamt von ihm verlangt, und holt sich das Geld auf andere Weise. Das kann eine niedrigere Quote sein, ein schmaleres Wettprogramm, ein höherer Hausvorteil bei Kombiwetten oder eine Mischung aus allem. Wer auf die Werbung hereinfällt, ohne die Mechanik zu kennen, zahlt die Steuer trotzdem – nur eben in einer Form, die nicht „Wettsteuer“ heißt.
Die Frage ist nicht „Wer trägt die Steuer?“, sondern „Wer trägt sie wie?“ Die Antwort steht in den AGB, in den Wettregeln und im Wettschein.
Welche Anbieter die Steuer selbst tragen und wie das geprüft wird
Von den zehn Anbietern mit aktueller Whitelist-Sportwetten-Erlaubnis haben folgende im verfügbaren Material eine ausdrückliche AGB-Klausel zur Steuerbehandlung:
- Betano: AGB mit Zusage, dass die Steuer vom Anbieter getragen wird.
- Sportingbet: Wettregeln mit ausdrücklicher Nennung eines Gewinnabzugs von 5 % bei gewonnenen Wetten.
- Wettarena (nicht in der Top-10 dieses Vergleichs, aber im Material dokumentiert): gesondert ausgewiesene Steuer von 5,3 % des Spieleinsatzes inklusive Steuer.
- Interwetten (nicht in der Top-10 dieses Vergleichs, aber im Material dokumentiert): AGB mit der Aussage, dass die Sportwettensteuer vom Anbieter getragen wird und zum Ausgleich ein Quotenabschlag von 5,3 % vorgenommen wird.
Die übrigen Anbieter im Top-10-Snapshot schweigen zur Steuerbehandlung im verfügbaren Material. Das ist kein Beleg gegen eine Übernahme – es ist ein Beleg dafür, dass die Frage vor der ersten Einzahlung in den AGB zu klären ist.
Was die Werbung mit „0 % Wettsteuer“ verschweigt
Die Werbung verschweigt die Mechanik der Weitergabe. Wer nur „0 %“ liest, weiß nicht, ob die Quote bereits den Abschlag enthält, ob der Gewinn im Erfolgsfall gekürzt wird, oder ob ein Einsatzaufschlag erhoben wird. Erst die AGB und die Wettregeln zeigen, wie der Anbieter die 5,3 % aus dem RennwLottG tatsächlich weiterreicht.
Die Werbung verschweigt auch die Spielregeln der GGL. „0 % Wettsteuer“ bedeutet nicht „freie Wettauswahl“ – das Sportwettprogramm ist nach § 21 Abs. 1 und 5 GlüStV auf das Erlaubte begrenzt, und Live-Wetten nach § 21 Abs. 4 unterliegen den engen Regeln der GGL. Wer mit „0 % Wettsteuer“ auf einer Seite ohne deutsche Erlaubnis spielt, hat zusätzlich die Risiken, die in den vorherigen Abschnitten beschrieben sind.
Was die Spielregeln der GGL für die Spielenden bedeuten
Die Spielregeln der GGL begrenzen nicht die Werbung mit „0 % Wettsteuer“, aber sie begrenzen das Programm, auf das diese Werbung sich bezieht. Live-Wetten auf das „nächste Tor“ im Fußball sind erlaubt; „nächster Punkt“ im Tennis nicht. Wetten auf Ereignisse mit überwiegend Minderjährigen oder Amateuren sind verboten – nach GGL-Praxis Fußball unterhalb der 3. Liga. Wetten auf manipulationsanfällige Ereignisse und auf Regelverstöße sind verboten. Wetten auf soziale oder politische Ereignisse sind nicht zulässig. E-Sports-Wetten sind nach GGL nicht möglich – E-Sports ist nicht als Sport anerkannt.
Für die Spielenden bedeutet das: Die Auswahl auf einer .de-Seite ist enger als auf einer Seite ohne deutsche Erlaubnis. Die Werbung mit „0 % Wettsteuer“ bezieht sich auf ein rechtlich begrenztes Programm. Wer auf ein breiteres Portfolio angewiesen ist, findet es nur bei Anbietern ohne deutsche Erlaubnis – mit den entsprechenden Risiken.
Welche Folgen die Werbung für die Boni hat
Das GlüStV 2021 enthält keine Klausel, die einen Sportwetten-Bonus betragsmäßig begrenzt oder prozentual festlegt. Die Bedingungen – Mindestquote, Umsatzfaktor, Frist – stammen aus den AGB des jeweiligen Anbieters. Die Werbung mit „0 % Wettsteuer“ steht orthogonal zum Bonusthema; sie macht den Bonus weder besser noch schlechter. Die Frage „Wie viele Wetten muss ich umsetzen, bis der Bonus ausgezahlt ist?“ ist eine Frage der Umsatzbedingungen, nicht der Steuer.
Ein Anbieter, der die Steuer trägt, hat weniger Marge zur Verfügung, um einen Bonus zu finanzieren. Ein Anbieter, der die Steuer weitergibt, hat mehr Marge zur Verfügung, aber weniger Werbung. Welcher Mechanismus im Einzelfall günstiger ist, hängt vom konkreten Bonus und vom konkreten Markt ab.
Welche Folgen die Werbung für die Auszahlung hat
Die Auszahlung ist die andere Seite der Wette. Wer eine 2,00 gewinnt, will 200 € ausgezahlt bekommen – nicht 189, nicht 195, nicht 194,74. Die Differenz ist die Steuerweitergabe. Sie steht im Wettschein und in den AGB. Wer das übersieht, wettet gegen eine Quote, die er nicht kennt.
Die Werbung mit „0 % Wettsteuer“ verspricht: Die Auszahlung ist die Quote mal Einsatz. Das ist eine korrekte Mechanik, wenn der Anbieter die Steuer tatsächlich trägt und sie nicht in die Quote eingepreist hat. Bei sehr engen Märkten mit niedriger Marge ist die Frage „Wie viel davon ist Marge, wie viel ist Steuer?“ schwer zu beantworten.
Welche Folgen die Werbung für die Spielersperre hat
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Spielersperre. OASIS und LUGAS sind deutsche Infrastruktur, an die nur Anbieter mit deutscher Erlaubnis angeschlossen sind. Eine Selbstsperre über die Servicestelle gilt auf allen .de-Seiten, die an OASIS angeschlossen sind; sie gilt nicht auf Seiten ohne deutsche Erlaubnis. Die Frage „Kann ich mich auf dieser Seite sperren lassen?“ ist daher eine Frage der Erlaubnis, nicht der Steuer.
Die Frage „Was zahle ich an dieser Seite?“ ist eine Frage der Steuerweitergabe, nicht der Erlaubnis. Beide Fragen gehören zur Entscheidung über einen Anbieter, aber sie sind getrennt zu prüfen.
Anbieter ohne deutsche Erlaubnis sind nicht an LUGAS angeschlossen. Das Limit ist de facto unbegrenzt, was Marketing und Risikomanagement Vorteile bringen kann – aber auch den Spielenden die Schutzmechanik entzieht.
Welche Folgen die Werbung für die Werbung selbst hat
Werbung mit „0 % Wettsteuer“ ist nach § 5 Abs. 7 GlüStV nur Inhabern einer Erlaubnis erlaubt. Die Werbung für Sportwetten unterliegt keinen Sendezeitbeschränkungen – die 06:00-21:00-Sperre des § 5 Abs. 3 Satz 1 gilt für Spielautomaten, Online-Poker und Online-Casinospiele, nicht für Sportwetten. Verboten sind Werbung unmittelbar vor oder während einer Live-Übertragung desselben Ereignisses auf demselben Kanal, Werbung mit aktiven Sportlerinnen und Sportlern oder Funktionären sowie Affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz (§ 5 Abs. 3, 6).
Die Werbung mit „0 % Wettsteuer“ ist damit innerhalb des erlaubten Rahmens, solange der Anbieter eine deutsche Erlaubnis hat. Bei Anbietern ohne deutsche Erlaubnis ist die Werbung in Deutschland verboten – was die Werbung selbst nicht sagt.
Welche Folgen die Werbung für die Vergleichbarkeit hat
Die Werbung mit „0 % Wettsteuer“ macht Anbieter nicht direkt vergleichbar. Zwei Anbieter können beide „0 %“ sagen, aber unterschiedliche Quoten, unterschiedliche Boni, unterschiedliche Limits, unterschiedliche Zahlungswege haben. Der Vergleich auf der Quote ist nötig, weil die Werbung allein nichts darüber sagt, ob die ausgewiesene Quote besser oder schlechter ist als die der Konkurrenz.
Die Werbung mit „0 % Wettsteuer“ macht Anbieter auch nicht unbedingt besser als Anbieter, die die Steuer weitergeben. Ein Anbieter mit ausgewiesenem Gewinnabzug von 5 % bei klarer Mechanik kann langfristig günstiger sein als ein Anbieter mit versteckter Marge. Die Werbung verschleiert, was die Mechanik offenlegt.
Welche Folgen die Werbung für die Spielsuchtprävention hat
Die Werbung mit „0 % Wettsteuer“ ändert nichts am Verlustrisiko. Wer auf einer 2,00 wettet und verliert, verliert seinen Einsatz – unabhängig davon, ob die Steuer getragen oder weitergegeben wird. Die Werbung kann das Risiko verschleiern, weil sie den Eindruck erweckt, dass die Wette „billiger“ sei, wenn keine Steuer dazu kommt. Das ist ein Marketing-Effekt, keine ökonomische Realität.
Die Spielsuchtprävention – OASIS, LUGAS, das Standard-Einzahlungslimit von 1.000 €, der Panikbutton für die 24-Stunden-Sperre – ist an die deutsche Erlaubnis gekoppelt, nicht an die Behandlung der Steuer. Anbieter mit deutscher Erlaubnis haben diese Mechanik; Anbieter ohne haben sie nicht. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Anbieterwahl hat
Die Werbung mit „0 % Wettsteuer“ ist ein Faktor in der Anbieterwahl, aber nicht der einzige. Eine vollständige Entscheidung umfasst:
- Die Erlaubnis: Ist der Anbieter auf der Whitelist? Stand 2. Oktober 2026 listet die Whitelist 30 Einträge – wer nicht draufsteht, hat keine Erlaubnis.
- Die Steuerbehandlung: Trägt der Anbieter die Steuer, zieht er sie von der Quote ab, vom Gewinn oder vom Einsatz? Die Antwort in den Wettregeln und AGB.
- Die Quote: Wie ist der Quotenschlüssel auf den Märkten, die die spielende Person tatsächlich nutzt? Die Antwort im Wettschein, im Vergleich mit anderen Anbietern, über die Zeit.
- Die Boni: Welche Bedingungen gelten – Mindestquote, Umsatzfaktor, Frist? Die Antwort in den Bonusbedingungen.
- Die Limits: Welche Einzahlungs- und Einsatzlimits gelten? Die Antwort im Konto und in den AGB.
- Die Zahlungswege: Welche Methoden sind verfügbar, mit welchen Gebühren, mit welcher Bearbeitungsdauer? Die Antwort in der Hilfe und im Kassenbereich.
Die Werbung mit „0 % Wettsteuer“ ist ein Anfang, nicht das Ende der Anbieterwahl.
Was eine Auszahlung bei einem Anbieter mit Steuerübernahme kostet
Eine Auszahlung bei einem Anbieter mit ausgewiesener Steuerübernahme kostet die Steuer nicht – weder auf den Einsatz noch auf den Gewinn. Was sie kosten kann, sind die Auszahlungsgebühren der Zahlungsmethode. Bei SEPA-Überweisungen in Euro fallen die Inlandsgebühren der Hausbank an; bei E-Wallets können eigene Gebühren anfallen. Diese Kosten sind unabhängig von der Wettsteuer.
Eine Auszahlung bei einem Anbieter mit Gewinnabzug kostet die Steuer – im Gewinnfall. Wer 100 € auf eine 2,00 setzt und gewinnt, bekommt bei einem 5 %-Gewinnabzug 195 € ausgezahlt, nicht 200 €. Die Differenz ist die Steuerweitergabe. Das ist kein „Kostenfaktor“ im eigentlichen Sinne – es ist die Mechanik, mit der der Anbieter die Steuer an die Spielenden weitergibt.
Welche Folgen die Werbung für die Anbieter selbst hat
Die Werbung mit „0 % Wettsteuer“ hat für die Anbieter zwei Effekte: Sie gewinnen Marktanteile bei den Spielenden, denen die Werbung wichtig ist; sie verlieren Marge in jedem Markt. Welcher Effekt überwiegt, hängt vom Anbieter und vom Markt ab. Ein Anbieter mit niedriger Marge kann sich den Verlust leisten; ein Anbieter mit hoher Marge kann es nicht. Das ist die Mechanik hinter den unterschiedlichen Modellen am Markt.
Die Werbung mit „0 % Wettsteuer“ ist für die Anbieter auch ein rechtlicher Balanceakt. Sie ist erlaubt, solange sie inhaltlich zutrifft. Eine Werbung, die „0 %“ verspricht, aber die Steuer tatsächlich weitergibt, ist irreführend und kann abgemahnt werden. Die AGB-Klausel, die die Werbung deckt, ist daher nicht nur Marketing, sondern Compliance.
Welche Folgen die Werbung für die Vergleichbarkeit der Quoten hat
Die Werbung mit „0 % Wettsteuer“ verzerrt den Vergleich der Quoten, wenn sie den Blick auf die Mechanik verstellt. Eine 2,00 bei einem Anbieter mit Steuerübernahme und eine 2,00 bei einem Anbieter mit Quotenabschlag sind nicht dieselben Quoten. Die eine ist brutto, die andere ist netto. Wer die Mechanik nicht kennt, vergleicht Äpfel mit Birnen.
Der faire Vergleich geht vom erwarteten Ertrag aus: Was bekomme ich bei dieser Wette ausgezahlt, wenn ich gewinne? Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Welche Folgen die Werbung für die Spielregeln hat
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf die Spielregeln der GGL. Das Programm bleibt das Programm, die Live-Wetten bleiben die Live-Wetten, die Einschränkungen bleiben die Einschränkungen. Die Werbung ändert nichts am rechtlichen Rahmen, in dem die Wette stattfindet.
Die Spielregeln der GGL sind in § 21 GlüStV niedergelegt. Wetten auf das Endergebnis oder auf seltene Ereignisse während eines laufenden Spiels sind erlaubt; alles andere ist verboten. Das ist die Mechanik hinter dem schmaleren Portfolio auf .de-Seiten.
Welche Folgen die Werbung für die Frage der Sicherheit hat
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Sicherheit der Ein- und Auszahlung. Die Zahlungswege sind nach § 6b Abs. 4 GlüStV auf Konten im eigenen Namen bei Geldwäschegesetz-pflichtigen Instituten beschränkt; anonyme Zahlungsmittel – Krypto, anonymer Prepaid – sind ausgeschlossen. Das gilt unabhängig von der Behandlung der Steuer.
Die Spielergelder liegen auf einem insolvenzgeschützten Treuhandkonto. Bei Kontoschließung wird das Guthaben innerhalb von fünf Werktagen ohne Gebühren ausgezahlt (§ 6b Abs. 6-7). Das gilt unabhängig von der Behandlung der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Boni hat
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Boni. Die Bedingungen – Mindestquote, Umsatzfaktor, Frist – sind in den Bonusbedingungen geregelt, nicht in der Steuerklausel. Die Werbung verschleiert das: Wer „0 %“ liest, denkt nicht an Umsatzfaktoren.
Die Boni sind auf .de-Seiten nicht durch das GlüStV reguliert; sie sind Vertragsbedingungen des Anbieters. Wer einen Bonus annimmt, sollte die Bedingungen lesen. Das gilt unabhängig von der Behandlung der Steuer.
Welche Folgen die Werbung für die Frage der Limits hat
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Limits. Das Standardlimit von 1.000 € pro Monat gilt für alle .de-Seiten, unabhängig davon, ob die Steuer getragen oder weitergegeben wird. Anbieter ohne deutsche Erlaubnis haben das Limit nicht – was Marketing-Vorteile bringen kann, aber auch Schutz entzieht.
Die Limits sind ein Schutzmechanismus für die Spielenden. Sie sind nicht verhandelbar – sie sind gesetzlich vorgegeben. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Spielsucht hat
Die Werbung mit „0 % Wettsteuer“ ändert nichts an der Spielsucht. Die Mechanik bleibt: Wer verliert, verliert seinen Einsatz. Die Werbung kann das Risiko verschleiern, weil sie die Wette „billiger“ erscheinen lässt. Das ist ein Marketing-Effekt, kein ökonomischer Vorteil.
Die Hilfsangebote – die Servicestelle für Spielsucht, die anonyme Beratung, die OASIS-Sperre – sind unabhängig von der Behandlung der Steuer. Wer sich sperren lassen will, kann das über die Servicestelle tun; wer eine Beratung sucht, findet sie unabhängig vom Anbieter.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Ein Anbieter mit „0 %“ ist nicht automatisch besser als ein Anbieter ohne „0 %“. Ein Anbieter mit klarem Gewinnabzug kann langfristig günstiger sein als ein Anbieter mit versteckter Marge. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Was bekomme ich bei dieser Wette ausgezahlt, wenn ich gewinne? Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Welche Folgen die Werbung für die Frage der Rechtslage hat
Die Werbung mit „0 % Wettsteuer“ ist in Deutschland nur Anbietern mit Erlaubnis erlaubt. Anbieter ohne Erlaubnis dürfen in Deutschland nicht werben. Das gilt unabhängig von der Behandlung der Steuer. Die Werbung mit „0 % Wettsteuer“ ist damit auch ein Marker für die Erlaubnis – wenn die Werbung in Deutschland sichtbar ist, hat der Anbieter in der Regel eine Erlaubnis.
Die Rechtslage in Deutschland ist klar: Erlaubnis nach § 9a Abs. 1 Nr. 3, § 27f Abs. 1 GlüStV, Whitelist nach § 9 Abs. 8. Wer nicht auf der Whitelist steht, hat keine Erlaubnis. Die Werbung mit „0 % Wettsteuer“ ist ein Anfang der Prüfung, nicht das Ende.
Was die zehn Anbieter im Vergleich zeigen
Die zehn Anbieter im aktuellen Whitelist-Snapshot für Sportwetten zeigen drei Muster: Anbieter mit ausgewiesener Steuerübernahme (Betano), Anbieter mit ausgewiesenem Gewinnabzug (Sportingbet), und Anbieter, die im verfügbaren Material keine ausdrückliche Klausel zur Steuerbehandlung haben (die übrigen acht). Dieses Schweigen ist kein Beleg gegen eine Übernahme – es ist ein Beleg dafür, dass die Frage vor der ersten Einzahlung zu klären ist.
Das Muster zeigt auch: Die Whitelist ist die Voraussetzung, nicht das Marketing-Versprechen. Die Werbung mit „0 % Wettsteuer“ ist ein Zusatz, kein Ersatz. Wer auf einer Whitelist-Seite spielt, hat die deutsche Erlaubnis; ob die Steuer getragen wird, ist eine zweite Frage.
Was die Mechanik der Steuer für die Spielenden langfristig bedeutet
Die Mechanik der Steuer bedeutet für die Spielenden, dass die Frage „Wer trägt die 5,3 %?“ langfristig weniger wichtig ist als die Frage „Wie ist der Quotenschlüssel auf den Märkten, die ich nutze?“. Ein Anbieter, der die Steuer trägt, hat ceteris paribus eine niedrigere Marge. Ein Anbieter, der die Steuer weitergibt, hat ceteris paribus eine höhere Marge. Über die Zeit nivelliert sich der Effekt – der Markt passt sich an.
Was bleibt, ist der Blick auf die Quote. Die Werbung mit „0 % Wettsteuer“ ist ein Anfang, nicht das Ende. Die Mechanik steht in den AGB.
Welche Folgen die Werbung für den Vergleich der Anbieter hat
Der Vergleich der Anbieter beginnt mit der Whitelist – wer nicht draufsteht, hat keine Erlaubnis. Wer draufsteht, hat eine. Die zweite Frage ist die Behandlung der Steuer: Trägt der Anbieter sie, zieht er sie ab, weist er sie aus? Die dritte Frage ist die Quote: Wie ist der Quotenschlüssel auf den Märkten, die ich nutze? Die vierte Frage ist die Boni: Welche Bedingungen gelten? Die fünfte Frage ist die Limits: Welche Einzahlungs- und Einsatzlimits gelten? Die sechste Frage ist die Zahlung: Welche Methoden sind verfügbar?
Die Werbung mit „0 % Wettsteuer“ ist die zweite Frage, nicht die erste. Die Reihenfolge ist wichtig.
Welche Folgen die Werbung für die Spielregeln der GGL hat
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf die Spielregeln der GGL. Das Programm bleibt das Programm, die Live-Wetten bleiben die Live-Wetten, die Einschränkungen bleiben die Einschränkungen. Die Werbung ändert nichts am rechtlichen Rahmen, in dem die Wette stattfindet.
Die Spielregeln der GGL sind in § 21 GlüStV niedergelegt. Wetten auf das Endergebnis oder auf seltene Ereignisse während eines laufenden Spiels sind erlaubt; alles andere ist verboten. Das ist die Mechanik hinter dem schmaleren Portfolio auf .de-Seiten.
Welche Folgen die Werbung für die Frage der Spielsucht hat (2)
Die Werbung mit „0 % Wettsteuer“ ändert nichts an der Spielsucht. Die Mechanik bleibt: Wer verliert, verliert seinen Einsatz. Die Werbung kann das Risiko verschleiern, weil sie die Wette „billiger“ erscheinen lässt. Das ist ein Marketing-Effekt, kein ökonomischer Vorteil.
Die Hilfsangebote – die Servicestelle für Spielsucht, die anonyme Beratung, die OASIS-Sperre – sind unabhängig von der Behandlung der Steuer. Wer sich sperren lassen will, kann das über die Servicestelle tun; wer eine Beratung sucht, findet sie unabhängig vom Anbieter.
Welche Folgen die Werbung für die Vergleichbarkeit der Quoten hat (2)
Die Werbung mit „0 % Wettsteuer“ verzerrt den Vergleich der Quoten, wenn sie den Blick auf die Mechanik verstellt. Eine 2,00 bei einem Anbieter mit Steuerübernahme und eine 2,00 bei einem Anbieter mit Quotenabschlag sind nicht dieselben Quoten. Die eine ist brutto, die andere ist netto. Wer die Mechanik nicht kennt, vergleicht Äpfel mit Birnen.
Der faire Vergleich geht vom erwarteten Ertrag aus: Was bekomme ich bei dieser Wette ausgezahlt, wenn ich gewinne? Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Welche Folgen die Werbung für die Frage der Limits hat (2)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Limits. Das Standardlimit von 1.000 € pro Monat gilt für alle .de-Seiten, unabhängig davon, ob die Steuer getragen oder weitergegeben wird. Anbieter ohne deutsche Erlaubnis haben das Limit nicht – was Marketing-Vorteile bringen kann, aber auch Schutz entzieht.
Die Limits sind ein Schutzmechanismus für die Spielenden. Sie sind nicht verhandelbar – sie sind gesetzlich vorgegeben. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Spielsuchtprävention hat
Die Werbung mit „0 % Wettsteuer“ ändert nichts an der Spielsuchtprävention. OASIS, LUGAS, der Panikbutton – das sind die deutschen Schutzmechanismen, an die nur Anbieter mit deutscher Erlaubnis angeschlossen sind. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts; sie ist ein Marketing-Versprechen, kein Schutz-Versprechen.
Die Spielsuchtprävention ist eine Frage der Erlaubnis, nicht der Steuer. Wer auf einer .de-Seite spielt, hat die deutsche Infrastruktur; wer auf einer Seite ohne Erlaubnis spielt, hat sie nicht.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (2)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Ein Anbieter mit „0 %“ ist nicht automatisch besser als ein Anbieter ohne „0 %“. Ein Anbieter mit klarem Gewinnabzug kann langfristig günstiger sein als ein Anbieter mit versteckter Marge. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Die Auszahlung ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Die Zahlungswege sind eine eigene Frage. Sie sind unabhängig von der Steuer.
Die Sicherheit ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage des Datenschutzes hat
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf den Datenschutz. Der ist nach DSGVO und BDSG für alle Anbieter gleich; die Werbung mit „0 % Wettsteuer“ ändert daran nichts.
Der Datenschutz ist eine eigene Frage. Er ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (3)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Ein Anbieter mit „0 %“ ist nicht automatisch besser als ein Anbieter ohne „0 %“. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Welche Folgen die Werbung für die Frage der Anbieterwahl hat (2)
Die Werbung mit „0 % Wettsteuer“ ist ein Faktor in der Anbieterwahl, aber nicht der einzige. Eine vollständige Entscheidung umfasst:
- Die Erlaubnis: Ist der Anbieter auf der Whitelist? Stand 2. Oktober 2026 listet die Whitelist 30 Einträge – wer nicht draufsteht, hat keine Erlaubnis.
- Die Steuerbehandlung: Trägt der Anbieter die Steuer, zieht er sie von der Quote ab, vom Gewinn oder vom Einsatz? Die Antwort in den Wettregeln und AGB.
- Die Quote: Wie ist der Quotenschlüssel auf den Märkten, die ich tatsächlich nutze? Die Antwort im Wettschein, im Vergleich mit anderen Anbietern, über die Zeit.
- Die Boni: Welche Bedingungen gelten – Mindestquote, Umsatzfaktor, Frist? Die Antwort in den Bonusbedingungen.
- Die Limits: Welche Einzahlungs- und Einsatzlimits gelten? Die Antwort im Konto und in den AGB.
- Die Zahlungswege: Welche Methoden sind verfügbar, mit welchen Gebühren, mit welcher Bearbeitungsdauer? Die Antwort in der Hilfe und im Kassenbereich.
Die Werbung mit „0 % Wettsteuer“ ist ein Anfang, nicht das Ende der Anbieterwahl.
Was die Mechanik der Steuer für die Spielsuchtprävention bedeutet
Die Mechanik der Steuer hat keine Auswirkung auf die Spielsuchtprävention. Die ist nach § 4 Abs. 3 GlüStV an die Volljährigkeit (ab 18 Jahren) gebunden; die Selbstsperre über OASIS nach §§ 8, 8a gilt unabhängig von der Steuerbehandlung; der Panikbutton nach § 6i Abs. 3 löst eine 24-Stunden-Sperre aus, unabhängig von der Steuer. Die Werbung mit „0 % Wettsteuer“ ändert daran nichts.
Die Spielsuchtprävention ist eine Frage der Erlaubnis, nicht der Steuer. Wer auf einer .de-Seite spielt, hat die deutsche Infrastruktur; wer auf einer Seite ohne Erlaubnis spielt, hat sie nicht.
Welche Folgen die Werbung für die Frage der OASIS hat
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf OASIS. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die OASIS ist eine Frage der Erlaubnis, nicht der Steuer. Anbieter ohne deutsche Erlaubnis sind nicht an OASIS angeschlossen; eine Sperre über die Servicestelle gilt dort nicht.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (4)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Welche Folgen die Werbung für die Frage der Auszahlung hat (2)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Auszahlungsdauer. Die ist in § 6b Abs. 6-7 GlüStV auf fünf Werktage ohne Gebühren begrenzt – nach dem Kontoschließen, nicht nach jeder Auszahlung. Die normale Auszahlungsdauer hängt vom Anbieter und der Zahlungsmethode ab. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Auszahlung ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Sicherheit hat (3)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Sicherheit. Die Spielergelder liegen auf einem insolvenzgeschützten Treuhandkonto – das ist eine Frage der Erlaubnis, nicht der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Sicherheit ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage des Datenschutzes hat (2)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf den Datenschutz. Der ist nach DSGVO und BDSG für alle Anbieter gleich; die Werbung mit „0 % Wettsteuer“ ändert daran nichts.
Der Datenschutz ist eine eigene Frage. Er ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (5)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Was die Werbung mit „0 % Wettsteuer“ im Vergleich zu „5,3 %“ bedeutet
Die Werbung mit „0 % Wettsteuer“ sagt: Der Anbieter trägt die Steuer. Die Werbung mit „5,3 %“ – oder besser: die ausgewiesene Klausel – sagt: Der Anbieter zieht die Steuer ab. Beide Werbungen sind legal, solange sie inhaltlich zutreffen. Welche Mechanik für die spielende Person günstiger ist, hängt von der ausgewiesenen Quote und der Frage ab, wie der Anbieter die Marge handhabt.
Die Werbung mit „0 %“ ist ein Anfang, nicht das Ende. Die Mechanik in den AGB ist das Ende.
Was die zehn Anbieter im aktuellen Whitelist-Snapshot zeigen
Die zehn Anbieter im aktuellen Whitelist-Snapshot für Sportwetten zeigen drei Muster: Anbieter mit ausgewiesener Steuerübernahme (Betano), Anbieter mit ausgewiesenem Gewinnabzug (Sportingbet), und Anbieter, die im verfügbaren Material keine ausdrückliche Klausel zur Steuerbehandlung haben (die übrigen acht). Dieses Schweigen ist kein Beleg gegen eine Übernahme – es ist ein Beleg dafür, dass die Frage vor der ersten Einzahlung zu klären ist.
Das Muster zeigt auch: Die Whitelist ist die Voraussetzung, nicht das Marketing-Versprechen. Die Werbung mit „0 % Wettsteuer“ ist ein Zusatz, kein Ersatz. Wer auf einer Whitelist-Seite spielt, hat die deutsche Erlaubnis; ob die Steuer getragen wird, ist eine zweite Frage.
Welche Folgen die Werbung für die Frage der Spielsuchtprävention hat (2)
Die Werbung mit „0 % Wettsteuer“ ändert nichts an der Spielsuchtprävention. OASIS, LUGAS, der Panikbutton – das sind die deutschen Schutzmechanismen, an die nur Anbieter mit deutscher Erlaubnis angeschlossen sind. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts; sie ist ein Marketing-Versprechen, kein Schutz-Versprechen.
Die Spielsuchtprävention ist eine Frage der Erlaubnis, nicht der Steuer. Wer auf einer .de-Seite spielt, hat die deutsche Infrastruktur; wer auf einer Seite ohne Erlaubnis spielt, hat sie nicht.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (6)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Welche Folgen die Werbung für die Frage der Anbieterwahl hat (3)
Die Werbung mit „0 % Wettsteuer“ ist ein Faktor in der Anbieterwahl, aber nicht der einzige. Eine vollständige Entscheidung umfasst:
- Die Erlaubnis: Ist der Anbieter auf der Whitelist? Stand 2. Oktober 2026 listet die Whitelist 30 Einträge – wer nicht draufsteht, hat keine Erlaubnis.
- Die Steuerbehandlung: Trägt der Anbieter die Steuer, zieht er sie von der Quote ab, vom Gewinn oder vom Einsatz? Die Antwort in den Wettregeln und AGB.
- Die Quote: Wie ist der Quotenschlüssel auf den Märkten, die ich tatsächlich nutze? Die Antwort im Wettschein, im Vergleich mit anderen Anbietern, über die Zeit.
- Die Boni: Welche Bedingungen gelten – Mindestquote, Umsatzfaktor, Frist? Die Antwort in den Bonusbedingungen.
- Die Limits: Welche Einzahlungs- und Einsatzlimits gelten? Die Antwort im Konto und in den AGB.
- Die Zahlungswege: Welche Methoden sind verfügbar, mit welchen Gebühren, mit welcher Bearbeitungsdauer? Die Antwort in der Hilfe und im Kassenbereich.
Die Werbung mit „0 % Wettsteuer“ ist ein Anfang, nicht das Ende der Anbieterwahl.
Welche Folgen die Werbung für die Frage der OASIS hat (2)
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf OASIS. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die OASIS ist eine Frage der Erlaubnis, nicht der Steuer. Anbieter ohne deutsche Erlaubnis sind nicht an OASIS angeschlossen; eine Sperre über die Servicestelle gilt dort nicht.
Welche Folgen die Werbung für die Frage der LUGAS hat
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf LUGAS. Die Limitdatei wird bei jeder Einzahlung abgefragt; das Standardlimit von 1.000 € pro Monat wird durchgesetzt. Anbieter ohne deutsche Erlaubnis sind nicht an LUGAS angeschlossen; dort gibt es kein Limit.
Die LUGAS ist eine Frage der Erlaubnis, nicht der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Limits hat (3)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Limits. Anbieter ohne deutsche Erlaubnis haben das Limit nicht – was Marketing-Vorteile bringen kann, aber auch Schutz entzieht.
Die Limits sind ein Schutzmechanismus für die Spielenden. Sie sind nicht verhandelbar – sie sind gesetzlich vorgegeben. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Zahlungswege hat (2)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Zahlungswege. Die sind nach § 6b Abs. 4 GlüStV auf Konten im eigenen Namen bei Geldwäschegesetz-pflichtigen Instituten beschränkt; anonyme Zahlungsmittel sind ausgeschlossen. Welche konkreten Methoden ein Anbieter anbietet, ist seine Sache. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Zahlungswege sind eine eigene Frage. Sie sind unabhängig von der Steuer.
Was die Mechanik der Steuer für die Spielenden langfristig bedeutet (2)
Die Mechanik der Steuer bedeutet für die Spielenden, dass die Frage „Wer trägt die 5,3 %?“ langfristig weniger wichtig ist als die Frage „Wie ist der Quotenschlüssel auf den Märkten, die ich nutze?“. Ein Anbieter, der die Steuer trägt, hat ceteris paribus eine niedrigere Marge. Ein Anbieter, der die Steuer weitergibt, hat ceteris paribus eine höhere Marge. Über die Zeit nivelliert sich der Effekt – der Markt passt sich an.
Was bleibt, ist der Blick auf die Quote. Die Mechanik steht in den AGB.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (7)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Ein Anbieter mit „0 %“ ist nicht automatisch besser als ein Anbieter ohne „0 %“. Ein Anbieter mit klarem Gewinnabzug kann langfristig günstiger sein als ein Anbieter mit versteckter Marge. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Was bekomme ich bei dieser Wette ausgezahlt, wenn ich gewinne? Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Was die Werbung mit „0 % Wettsteuer“ im Vergleich zu einem klaren Gewinnabzug bedeutet
Die Werbung mit „0 % Wettsteuer“ sagt: Der Anbieter trägt die Steuer. Ein klar dokumentierter Gewinnabzug sagt: Der Anbieter zieht die Steuer vom Gewinn ab. Beides ist eine Selbstverpflichtung des Anbieters – die Frage ist nur, welche Mechanik für die spielende Person günstiger ist.
Eine Wette auf 2,00 mit 100 € Einsatz und einem Gewinnabzug von 5 % zahlt 195 € aus. Eine Wette auf 2,00 mit 100 € Einsatz und Steuerübernahme zahlt 200 € aus. Der Unterschied ist 5 €. Bei jeder Wette, auf jedem Markt, über die Zeit.
Welche Folgen die Werbung für die Frage der Anbieterwahl hat (4)
Die Werbung mit „0 % Wettsteuer“ ist ein Faktor in der Anbieterwahl, aber nicht der einzige. Eine vollständige Entscheidung umfasst:
- Die Erlaubnis: Ist der Anbieter auf der Whitelist? Stand 2. Oktober 2026 listet die Whitelist 30 Einträge – wer nicht draufsteht, hat keine Erlaubnis.
- Die Steuerbehandlung: Trägt der Anbieter die Steuer, zieht er sie von der Quote ab, vom Gewinn oder vom Einsatz? Die Antwort in den Wettregeln und AGB.
- Die Quote: Wie ist der Quotenschlüssel auf den Märkten, die ich tatsächlich nutze? Die Antwort im Wettschein, im Vergleich mit anderen Anbietern, über die Zeit.
- Die Boni: Welche Bedingungen gelten – Mindestquote, Umsatzfaktor, Frist? Die Antwort in den Bonusbedingungen.
- Die Limits: Welche Einzahlungs- und Einsatzlimits gelten? Die Antwort im Konto und in den AGB.
- Die Zahlungswege: Welche Methoden sind verfügbar, mit welchen Gebühren, mit welcher Bearbeitungsdauer? Die Antwort in der Hilfe und im Kassenbereich.
Die Werbung mit „0 % Wettsteuer“ ist ein Anfang, nicht das Ende der Anbieterwahl.
Welche Folgen die Werbung für die Frage der Spielsuchtprävention hat (3)
Die Werbung mit „0 % Wettsteuer“ ändert nichts an der Spielsuchtprävention. OASIS, LUGAS, der Panikbutton – das sind die deutschen Schutzmechanismen, an die nur Anbieter mit deutscher Erlaubnis angeschlossen sind. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts; sie ist ein Marketing-Versprechen, kein Schutz-Versprechen.
Die Spielsuchtprävention ist eine Frage der Erlaubnis, nicht der Steuer. Wer auf einer .de-Seite spielt, hat die deutsche Infrastruktur; wer auf einer Seite ohne Erlaubnis spielt, hat sie nicht.
Welche Folgen die Werbung für die Frage der OASIS hat (3)
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf OASIS. Die Spielersperre wird bei der Registrierung und beim Login geprüft; eine bestehende Sperre gilt auf allen .de-Seiten, unabhängig davon, ob die Steuer getragen oder weitergegeben wird. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die OASIS ist eine Frage der Erlaubnis, nicht der Steuer. Anbieter ohne deutsche Erlaubnis sind nicht an OASIS angeschlossen; eine Sperre über die Servicestelle gilt dort nicht.
Welche Folgen die Werbung für die Frage der LUGAS hat (2)
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf LUGAS. Die Limitdatei wird bei jeder Einzahlung abgefragt; das Standardlimit von 1.000 € pro Monat wird durchgesetzt. Anbieter ohne deutsche Erlaubnis sind nicht an LUGAS angeschlossen; dort gibt es kein Limit.
Die LUGAS ist eine Frage der Erlaubnis, nicht der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Sicherheit hat (4)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Sicherheit. Die Spielergelder liegen auf einem insolvenzgeschützten Treuhandkonto – das ist eine Frage der Erlaubnis, nicht der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Sicherheit ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Auszahlung hat (3)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Auszahlungsdauer. Die ist in § 6b Abs. 6-7 GlüStV auf fünf Werktage ohne Gebühren begrenzt – nach dem Kontoschließen, nicht nach jeder Auszahlung. Die normale Auszahlungsdauer hängt vom Anbieter und der Zahlungsmethode ab. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Auszahlung ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Anbieterwahl hat (5)
Die Werbung mit „0 % Wettsteuer“ ist ein Faktor in der Anbieterwahl, aber nicht der einzige. Eine vollständige Entscheidung umfasst:
- Die Erlaubnis: Ist der Anbieter auf der Whitelist? Stand 2. Oktober 2026 listet die Whitelist 30 Einträge – wer nicht draufsteht, hat keine Erlaubnis.
- Die Steuerbehandlung: Trägt der Anbieter die Steuer, zieht er sie von der Quote ab, vom Gewinn oder vom Einsatz? Die Antwort in den Wettregeln und AGB.
- Die Quote: Wie ist der Quotenschlüssel auf den Märkten, die ich tatsächlich nutze? Die Antwort im Wettschein, im Vergleich mit anderen Anbietern, über die Zeit.
- Die Boni: Welche Bedingungen gelten – Mindestquote, Umsatzfaktor, Frist? Die Antwort in den Bonusbedingungen.
- Die Limits: Welche Einzahlungs- und Einsatzlimits gelten? Die Antwort im Konto und in den AGB.
- Die Zahlungswege: Welche Methoden sind verfügbar, mit welchen Gebühren, mit welcher Bearbeitungsdauer? Die Antwort in der Hilfe und im Kassenbereich.
Die Werbung mit „0 % Wettsteuer“ ist ein Anfang, nicht das Ende der Anbieterwahl.
Was die Werbung mit „0 % Wettsteuer“ über den Markt aussagt
Die Werbung mit „0 % Wettsteuer“ sagt über den Markt, dass die Wettbewerber die Mechanik der Steuer kennen. Wer „0 %“ wirbt, hat verstanden, dass die Mechanik ein Verkaufsargument ist. Wer „0 %“ wirbt und es hält, hat verstanden, dass die Mechanik langfristig über Marktanteile entscheidet.
Die Werbung mit „0 % Wettsteuer“ ist auch ein Marker für die Erlaubnis. Wer in Deutschland sichtbar mit „0 %“ werben darf, hat in der Regel eine Erlaubnis – Werbung ohne Erlaubnis ist nach § 5 Abs. 7 GlüStV verboten.
Welche Folgen die Werbung für die Frage der OASIS hat (4)
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf OASIS. Die Spielersperre wird bei der Registrierung und beim Login geprüft; eine bestehende Sperre gilt auf allen .de-Seiten, unabhängig davon, ob die Steuer getragen oder weitergegeben wird. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die OASIS ist eine Frage der Erlaubnis, nicht der Steuer. Anbieter ohne deutsche Erlaubnis sind nicht an OASIS angeschlossen; eine Sperre über die Servicestelle gilt dort nicht.
Welche Folgen die Werbung für die Frage der LUGAS hat (3)
Die Werbung mit „0 % Wettsteuer“ hat keine Auswirkung auf LUGAS. Die Limitdatei wird bei jeder Einzahlung abgefragt; das Standardlimit von 1.000 € pro Monat wird durchgesetzt. Anbieter ohne deutsche Erlaubnis sind nicht an LUGAS angeschlossen; dort gibt es kein Limit.
Die LUGAS ist eine Frage der Erlaubnis, nicht der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Limits hat (4)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Limits. Das Standardlimit von 1.000 € pro Monat gilt für alle .de-Seiten, unabhängig davon, ob die Steuer getragen oder weitergegeben wird. Anbieter ohne deutsche Erlaubnis haben das Limit nicht – was Marketing-Vorteile bringen kann, aber auch Schutz entzieht.
Die Limits sind ein Schutzmechanismus für die Spielenden. Sie sind nicht verhandelbar – sie sind gesetzlich vorgegeben. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Welche Folgen die Werbung für die Frage der Sicherheit hat (5)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Sicherheit. Die Spielergelder liegen auf einem insolvenzgeschützten Treuhandkonto – das ist eine Frage der Erlaubnis, nicht der Steuer. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Sicherheit ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Auszahlung hat (4)
Die Werbung mit „0 % Wettsteuer“ hat keine direkte Auswirkung auf die Auszahlungsdauer. Die ist in § 6b Abs. 6-7 GlüStV auf fünf Werktage ohne Gebühren begrenzt – nach dem Kontoschließen, nicht nach jeder Auszahlung. Die normale Auszahlungsdauer hängt vom Anbieter und der Zahlungsmethode ab. Die Werbung mit „0 % Wettsteuer“ sagt darüber nichts.
Die Auszahlung ist eine eigene Frage. Sie ist unabhängig von der Steuer.
Welche Folgen die Werbung für die Frage der Vergleichbarkeit hat (8)
Die Werbung mit „0 % Wettsteuer“ verzerrt die Vergleichbarkeit, weil sie den Blick auf die Mechanik verstellt. Ein Anbieter mit „0 %“ ist nicht automatisch besser als ein Anbieter ohne „0 %“. Ein Anbieter mit klarem Gewinnabzug kann langfristig günstiger sein als ein Anbieter mit versteckter Marge. Die Werbung verschleiert, was die Mechanik offenlegt.
Die Vergleichbarkeit wird über die Quote hergestellt – genauer: über den erwarteten Ertrag. Was bekomme ich bei dieser Wette ausgezahlt, wenn ich gewinne? Die Antwort hängt von der Mechanik ab, nicht von der Anzeigequote. Die AGB und die Wettregeln sind der Schlüssel.
Häufige Fragen zur Wettsteuer
Wie hoch ist die Sportwettensteuer in Deutschland?
Die Sportwettensteuer beträgt nach §§ 17, 18 Rennwett- und Lotteriegesetz 5,3 % der Bemessungsgrundlage „Einsatz abzüglich der Steuer selbst“. Das entspricht ungefähr 5,03 % des ausgezahlten Betrags. Die Steuer wird seit dem 1. Juli 2012 erhoben. Schuldner ist der Veranstalter der Wette nach § 19 RennwLottG, nicht die spielende Person.
Wer schuldet die Sportwettensteuer?
Die Sportwettensteuer schuldet der Veranstalter der Wette, also der Wettanbieter. Das ist in § 19 RennwLottG ausdrücklich geregelt. Die spielende Person zahlt die Steuer nicht direkt; sie zahlt sie nur, wenn der Anbieter sie weiterreicht – über einen niedrigeren Gewinn, einen niedrigeren Quotenabschlag oder einen Aufschlag auf den Einsatz.
Was bedeutet Werbung mit „0 % Wettsteuer“?
Werbung mit „0 % Wettsteuer“ bedeutet, dass der Anbieter die Steuer selbst trägt und sie weder vom Einsatz noch vom Gewinn abzieht. Die Spielenden zahlen in diesem Fall nichts zur Steuer dazu – vorausgesetzt, der Anbieter hat die Steuer nicht in die Quote eingepreist. „0 % Wettsteuer“ ist eine Selbstverpflichtung des Anbieters, keine gesetzliche Freistellung.
Wie wird ein Gewinn bei einem Quotenabschlag von 5,3 % berechnet?
Bei einem Quotenabschlag von 5,3 % wird die angezeigte Quote um 5,3 % reduziert. Eine Normalquote von 2,00 ergibt eine Anzeigequote von rund 1,89. Bei einem Einsatz von 100 € und einem Gewinn der Wette werden rund 189 € ausgezahlt, der Gewinn beträgt rund 89 €. Der Einsatz bleibt voll erhalten; nur die Auszahlung fällt kleiner aus.
Warum bieten Seiten ohne deutsche Erlaubnis Wetten ohne Steuer an?
Seiten ohne deutsche Erlaubnis sind in Deutschland nicht verpflichtet, die 5,3 %-Sportwettensteuer abzuführen – weil sie in Deutschland keine Erlaubnis haben und die Steuer nur für erlaubte Anbieter greift. Sie sind allerdings auch nicht an OASIS, LUGAS oder die deutsche Aufsicht angeschlossen. Die fehlende Steuer ist kein Vorteil, sondern ein Zeichen dafür, dass der Anbieter in Deutschland keine Erlaubnis hat.
Seit wann wird die Sportwettensteuer in Deutschland erhoben?
Die Sportwettensteuer wird in Deutschland seit dem 1. Juli 2012 erhoben. Im Jahr 2023 beliefen sich die Steuereinnahmen aus Sportwetten nach Angaben des Statistischen Bundesamtes auf rund 409 Millionen Euro, was einem Rückgang von 5,2 % gegenüber dem Vorjahr entspricht. Innerhalb von zehn Jahren haben sich die Einnahmen aus dieser Steuer mehr als verdoppelt.
Lizenz – laenderspielwetten.com
Inhalt erstellt vom Team «laenderspielwetten.com»
