Wer die Sportwettensteuer trägt – und wer sie nur weitergibt
 Available in US
Stand: 17. Oktober 2026 · Geprüft gegen die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL), Stand 02.10.2026
Wer mit „steuerfrei wetten“ wirbt, sagt etwas sehr Spezifisches: Der Anbieter übernimmt die Sportwettensteuer und schneidet sie weder vom Einsatz, von der Quote noch vom Gewinn ab. Das ist keine Steuerersparnis im eigentlichen Sinn, denn die Wettsteuer ist nach dem Rennwett- und Lotteriegesetz (§ 19 RennwLottG) ohnehin eine Schuld des Veranstalters, nicht der Spielenden. Wer hierzulande legal Sportwetten anbieten will, braucht eine Erlaubnis der GGL – und wer ohne diese Erlaubnis spielt, bekommt im Streitfall weder OASIS-Schutz noch eine deutsche Anlaufstelle. Genau diese beiden Punkte – Besteuerung und Zulassung – entscheiden, was „steuerfrei“ auf dem Wettschein tatsächlich wert ist.
Überblick und Grundlagen: Was die Sportwettensteuer ist und wer sie schuldet
Die Sportwettensteuer ist eine bundesweit einheitliche Steuer auf den organisierten Abschluss von Sportwetten, geregelt in den §§ 16 bis 25 des Rennwett- und Lotteriegesetzes (RennwLottG). Eingeführt wurde sie zum 1. Juli 2012; seither verzeichnen die Statistischen Ämter jährlich mehrere Hundert Millionen Euro Steuereinnahmen aus diesem Posten – im Jahr 2023 waren es 409 Millionen Euro, 5,2 % weniger als im Vorjahr, aber 116,8 % über dem Wert von 2013. Der Anteil der Sportwettensteuer an den gesamten Glücksspielsteuereinnahmen, die 2023 bei rund 2,48 Milliarden Euro lagen, fällt mit rund 16 % geringer aus als die Lotteriesteuer mit ihren 71 %.
Die Steuer schuldet der Veranstalter der Wette. Das ergibt sich aus § 17 RennwLottG in Verbindung mit § 19: Bemessungsgrundlage ist der Einsatz, den der Spieler tatsächlich zahlt, abzüglich der in diesem Einsatz enthaltenen Steuer selbst. Bei einem vom Spieler entrichteten Einsatz von 100 € beträgt die im Einsatz enthaltene Steuer 100 × 5,3 / 105,3 ≈ 5,03 €. Buchmacher, die mit „0 % Wettsteuer“ werben, nehmen dem Spieler diesen Betrag also nicht zusätzlich ab – sie tragen ihn aus eigener Tasche oder kompensieren ihn über einen anderen Mechanismus. Beides hat Folgen, die sich auf dem Wettschein zeigen.
Drei Modelle sind auf der Whitelist der GGL in der einen oder anderen Form vertreten. Erstens: vollständige Übernahme ohne sichtbaren Nachteil für den Spielenden. Winamax etwa wirbt auf der eigenen Website mit „0 % Wettsteuer und die besten Quoten“ und verweist für den Quotenvergleich auf eine Odoxa-Studie zu 2.967 Spielen zwischen April und August 2025, in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Zweitens: Übernahme mit Quotenabschlag. Interwetten gleicht die selbst getragene Steuer über eine Reduktion der Auszahlungsquote um 5,3 % im Gewinnfall aus – vom Einsatz wird nach den AGB nichts abgezogen. Drittens: Steuerabzug vom Gewinn. Sportingbet nennt in seinen Wettregeln eine Steuer von „5 % des Wetteinsatzes“ nach § 17 RennwLottG und behält bei gewonnenen Wetten 5 % des Bruttogewinns (Einsatz × Quote) ein. Die Mechanik unterscheidet sich, der Geldbeutel tut es auch.
Eine einheitliche Auszahlungsquote, also ein „branchenquarry 95 %“, gibt es nicht. Jeder Markt hat seinen eigenen Quotenschlüssel – 1 ÷ (1/Quote₁ + … + 1/Quote_n) – und der ist zwischen Anbietern, Sportarten und Wettmärkten verschieden. Was die Werbung mit „besten Quoten“ verspricht, ist immer ein Ranking auf einem bestimmten Datensatz zu einem bestimmten Zeitpunkt. Die 95 % fallen nirgends vom Himmel; sie werden auf jeder Seite einzeln ausgewiesen und sinken bei kleineren Märkten und exotischen Ligen deutlich.
Wer „steuerfrei“ buchstabiert, muss daher drei Dinge trennen: die bundesweit geltende Steuer selbst, die Frage, ob der Anbieter sie an die Spielenden weitergibt oder selbst trägt, und die Frage, wie einzelne Buchmacher die Weitergabe technisch umsetzen – über den Einsatz, die Quote oder den Gewinn. Wer das auf dem eigenen Wettschein prüft, sieht den Mechanismus in einer eigenen Zeile: Wettarena weist die Steuer im Spielinfos ausdrücklich als „5,3 % des Spieleinsatzes inkl. Steuer“ aus; Betway nennt sie als eigenen Posten im letzten Prüfschritt des Wettscheins neben den ausgewählten Spielen und dem Wettsystem. Wer das auf der Rechnung nicht findet, sollte vor der Tippabgabe in den Wettregeln des Anbieters nachsehen.
Rechenbeispiel: Auszahlung bei vollständiger Übernahme
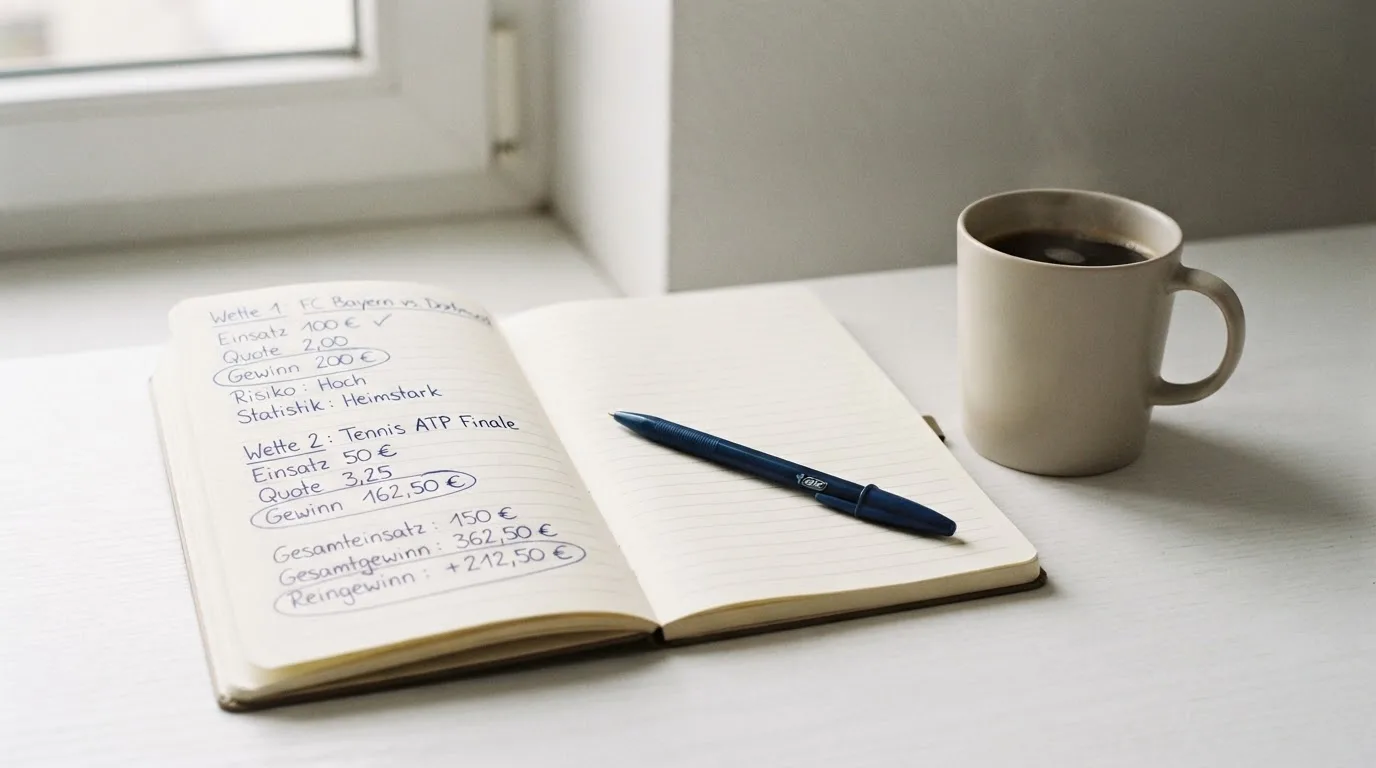
Eine Wette zu Quote 2,00, Einsatz 100 €. Der Bruttogewinn vor Steuer ist 100 € × 2,00 = 200 €; ausgezahlt werden Einsatz plus Gewinn, also 300 € abzüglich der Steuer. Liegt die Steuer bei 5,3 % des Spieleinsatzes inklusive Steuer (5,3 / 105,3 ≈ 5,03 %), beträgt die im Einsatz enthaltene Steuer rund 5,03 € und die Auszahlung 300 € – 5,03 € = 294,97 €. Der Buchmacher führt die Steuer an das Finanzamt ab. Über die Buchmacher-Marge geht in dieses Beispiel keine Größe ein; sie schlägt auf die Quote 2,00 auf und ist im Auszahlungsbetrag bereits eingepreist.
Variiert ein Anbieter die Mechanik, ändern sich Beträge und Buchungsort. Übernimmt ein Anbieter die Steuer bei einem Quotenabschlag von 5,3 % auf den Gewinn, sinkt der Auszahlungsbetrag von 300 € auf 100 € × (1 + 2,00 – 1 – 2,00 × 0,053) = 100 € + 89,40 € = 189,40 € – das sind die 200 € Bruttogewinn abzüglich 10,60 €. Zieht ein Anbieter die Steuer direkt vom Einsatz ab, beträgt der Nettoeinsatz, der tatsächlich in die Wette fließt, bei 5,3 % rund 94,79 €, und die Auszahlung entsprechend 94,79 € × 2,00 = 189,58 €. Alle drei Werte – 294,97 €, 189,40 € und 189,58 € – ergeben sich aus den gleichen Eingangsdaten; sie sind dasselbe Produkt mit unterschiedlicher Buchung.
Rechtslage: Wer in Deutschland wetten darf und wer nicht
Die Rechtslage für Sportwetten in Deutschland ruht auf zwei Säulen: dem Glücksspielstaatsvertrag 2021 (GlüStV 2021), in Kraft seit 1. Juli 2021, und dem Rennwett- und Lotteriegesetz, in dem die Wettsteuer geregelt ist. Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) ist die Aufsichts- und Erlaubnisbehörde nach § 9a Abs. 1 Nr. 3 und § 27f Abs. 1 GlüStV; sie erteilt die bundesweite Erlaubnis zur Veranstaltung und Vermittlung von Sportwetten im Internet, überwacht die Anbieter und verhängt Bußgelder nach § 28a. Die Steuer ist hingegen Sache der Finanzämter; die GGL ist keine Steuerbehörde.
Die offizielle Whitelist der GGL nach § 9 Abs. 8 GlüStV ist das einzige verlässliche Mittel, eine Erlaubnis zu prüfen. Der Stand vom 02.10.2026 listet 30 Einträge: 27 Veranstalter mit einer Sportwetten-Erlaubnis, davon zwei zusätzlich mit einer Pferdewetten-Erlaubnis, sowie drei weitere Veranstalter ausschließlich für Pferdewetten. Jede gelistete Domain trägt die Endung .de – doch das .de allein beweist gar nichts; geprüft wird die Domain, die unter der jeweiligen Erlaubnis geführt wird. Eine Erlaubnis läuft nach § 4c Abs. 1 GlüStV in der Regel fünf Jahre; die Whitelist nennt ausschließlich das Datum der Erteilung und, soweit vorhanden, das einer Folgeerlaubnis, niemals ein Enddatum.
Was darf überhaupt gewettet werden? Der GlüStV erlaubt feste Quoten auf den Ausgang eines Sportereignisses oder eines Abschnitts davon sowie auf Vorkommnisse während des Ereignisses – als Einzel- oder Kombinationswette (§ 21 Abs. 1). Nur Wettarten, die die GGL im Sportwettprogramm zugelassen hat, dürfen angeboten werden (§ 21 Abs. 5). Livewetten sind nach § 21 Abs. 4 während eines laufenden Ereignisses nur auf das Endergebnis sowie auf das nächste Tor, den nächsten Satz oder eine vergleichbare Komponente in Sportarten erlaubt, in denen solche Ereignisse selten sind – das nächste Tor im Fußball ja, der nächste Satz im Tennis ja, der nächste Punkt im Tennis oder der nächste Korb im Basketball nein. Verboten sind Wetten auf Ereignisse mit überwiegend Minderjährigen oder Amateuren – die GGL-Praxis zählt Fußball unterhalb der 3. Liga als Amateursport – sowie manipulationsanfällige Wetten und Wetten auf Regelverstöße oder deren Sanktionierung (§ 21 Abs. 1a). Wetten auf gesellschaftliche oder politische Ereignisse sind unzulässig. Zu esports hat die GGL klargestellt, dass Wetten auf esports nicht möglich sind, da esports nicht als Sport anerkannt wird; virtuelle Sportwetten sind ebenfalls nicht etabliert und sollten an dieser Stelle nicht beworben werden.
Eine gesetzliche Obergrenze für den Einsatz pro Wette existiert im Sportwettenbereich nicht. Das Einzahlungslimit, das viele mit einem Wettlimit verwechseln, ist eine andere Größe: 1.000 € pro Kalendermonat über alle Anbieter hinweg, durchgesetzt über die LUGAS-Limitdatei (§ 6c Abs. 1 GlüStV); Anbieter dürfen für einzelne Spielende nach Prüfung der wirtschaftlichen Leistungsfähigkeit bis zu 10.000 € oder für höchstens 1 % ihrer aktiven Kundschaft zwischen 10.000 € und 30.000 € freigeben – eine Selbsterklärung reicht nicht. Eine Senkung greift sofort, eine Erhöhung erst nach sieben Tagen.
Die Werbung selbst ist ebenfalls reglementiert: Erlaubt ist Werbung nur durch Erlaubnisinhaber (§ 5 Abs. 7), das Werbeverbot zwischen 06:00 und 21:00 Uhr (§ 5 Abs. 3 Satz 1) gilt für Automatenspiele, Online-Poker und Online-Casinospiele – ausdrücklich nicht für Sportwetten. Bei Sportwetten sind allerdings Werbung unmittelbar vor oder während der Live-Übertragung desselben Ereignisses auf demselben Kanal, Werbung mit aktiven Sportlern oder Funktionären sowie eine affiliate-Vergütung nach Umsatz, Einzahlung oder Einsatz untersagt (§ 5 Abs. 3, 6). Eine staatliche Deckelung von Bonushöhen, Umsatzfaktoren oder Mindestquoten enthält der GlüStV nicht – all das regelt jeder in seinen eigenen Bedingungen.
Offshore: warum eine ausländische Lizenz in Deutschland nicht zählt
Eine maltesische, curaçaoische oder Anjouan-Lizenz begründet in Deutschland keine Erlaubnis zur Veranstaltung von Sportwetten. Wer ohne deutsche Erlaubnis Wetten anbietet, macht sich nach § 4 Abs. 1 GlüStV wegen unerlaubten Glücksspiels strafbar; die GGL hat im September 2026 Verbraucherinnen und Verbraucher ausdrücklich vor illegalen Angeboten „wie etwa Platincasino“ gewarnt. Strafrechtlich droht dem Veranstalter nach § 284 StGB eine Freiheitsstrafe bis zu zwei Jahren oder eine Geldstrafe, dem Werbenden bis zu einem Jahr; die Teilnahme an einer nicht erlaubten Wette ist nach § 285 StGB mit bis zu sechs Monaten oder einer Geldstrafe bewehrt – wobei Strafverfahren gegen einzelne Spielende in der Praxis nicht etabliert sind, weder als Freifahrtschein noch als Grund zur Dramatisierung.
Die zivilrechtliche Seite ist die für Spielende interessantere: In mehreren Fällen haben deutsche Gerichte Anbieter ohne deutsche Erlaubnis zur Rückzahlung verlorener Einsätze verurteilt. Der Bundesgerichtshof hat dem Europäischen Gerichtshof am 25. Juli 2024 (Az. I ZR 90/23) die Frage vorgelegt, ob die Dienstleistungsfreiheit einer Nichtigkeit solcher Verträge entgegensteht; der Kläger fordert von Tipico mehr als 3.700 € aus Wetten der Jahre 2013 bis 2018 zurück. Der Generalanwalt des EuGH, Nicholas Emiliou, hält es in seinen Schlussanträgen vom 19. März 2026 (Rechtssache C-530/24, Tipico) grundsätzlich für möglich, nicht lizenzierte Anbieter zur Rückzahlung verlorener Einsätze zu verpflichten – mit einer Ausnahme für Fälle, in denen Behörden zugesichert haben, die Lizenzpflicht vorerst nicht durchzusetzen. Das ist keine Garantie für den Einzelfall; es ist die Linie, an der sich die Rechtslage gerade weiterentwickelt.
Wer bei einem Offshore-Anbieter spielt, bekommt im Übrigen weder OASIS-Schutz noch LUGAS-Anbindung. Das bedeutet: keine zentrale Sperrdatei, die bei Anmeldung und Login geprüft wird, kein anbieterübergreifendes Einzahlungslimit, kein deutsches Beschwerdeverfahren. Die Vorteile einer Offshore-Lizenz – höhere Limits, breitere Wettmärkte, mitunter Krypto-Zahlung – werden mit dem Verlust jedes inländischen Schutzes bezahlt. Whitelist-Anbieter bieten dafür Rechtssicherheit und Spielerschutz, mit den bekannten Einschränkungen: 1.000-€-Standardlimit, eingeschränkte Live-Märkte, vollständige Verifikation und Zahlungen nur auf eigene Konten.
Spielerschutz: Einzahlungslimit, Sperrsystem und was die Wettsteuer nicht regelt
Die Wettsteuer regelt wenig bis nichts zum Schutz der Spielenden. Sie ist eine Steuer auf den organisierten Abschluss von Wetten, deren Schuldner der Veranstalter ist. Schutz vor Spielsucht, vor übermäßigen Verlusten und vor Parallelspiel ist über andere Mechanismen geregelt: über das Einzahlungslimit nach § 6c, über die Spielersperrdatei OASIS nach §§ 8 und 8a, über die Aktivitätsdatei nach § 6h, über den Panikbutton nach § 6i Abs. 3. Wer die Schutzmechanismen versteht, versteht, warum die Werbung mit „steuerfrei“ nicht das Risiko adressiert, das im Wettverhalten tatsächlich besteht.
Teilnehmen darf nur, wer volljährig ist (§ 4 Abs. 3). Pro Anbieter ist ein Konto zulässig; die Verifikation ist nach § 6a vollständig durchzuführen. Vor der Verifikation darf ein Anbieter das Spiel für höchstens 72 Stunden und mit einem Einzahlungslimit von 100 € erlauben, Auszahlungen sind in dieser Phase nicht möglich – das ist die Schutzphase, die das anonyme Ausprobieren unterbindet. Das eigentliche Einzahlungslimit greift nach der vollen Registrierung: 1.000 € pro Kalendermonat über alle Anbieter hinweg, über die LUGAS-Limitdatei durchgesetzt. Diese 1.000 € sind ein hartes Limit; wer sie überschreiten will, muss dem Anbieter seine wirtschaftliche Leistungsfähigkeit nachweisen.
OASIS ist die bundesweite Sperrdatei: Anmeldung und Login werden gegen sie geprüft. Eine Selbstsperre dauert mindestens drei Monate, wenn die oder der Spielende selbst eine Frist gesetzt hat, sonst mindestens ein Jahr. Eine Fremdsperre durch Angehörige oder den Anbieter ist ebenfalls möglich, ebenso wie die Aufhebung nach Ablauf der Frist auf Antrag. Der Panikbutton löst eine sofortige 24-Stunden-Sperre aus, die sich nicht aufheben lässt – wer in einer angespannten Phase eine Auszeit braucht, bekommt sie hier ohne Diskussion. Parallelspiel ist nach § 6h über die LUGAS-Aktivitätsdatei ausgeschlossen: Wer bei einem Anbieter spielt, kann in dieser Zeit nicht bei einem anderen Anbieter aktiv sein.
Zahlungen sind nach § 6b Abs. 4 nur von einem Zahlungskonto zulässig, das auf den Namen der oder des Spielenden lautet und bei einem Institut besteht, das dem Geldwäschegesetz unterliegt. Anonyme Zahlungsmittel sind nicht zugelassen – das ist die Mechanik, die Krypto und anonyme Prepaid-Karten aus dem lizenzierten deutschen Markt heraushält. Welche konkreten Zahlungsmarken ein Anbieter akzeptiert, ist seine Sache; Sportwetten.de etwa listet Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash, jeweils ohne Gebühr und mit sofortiger Bearbeitung, Mindestbetrag 10 € bei Trustly, Skrill und Aircash. Einzahlungen über Dritte sind nicht erlaubt. Bei Betway liegt die Mindesteinzahlung per Skrill bei 5 €, die Mindestauszahlung bei 10 €; Skrill-Auszahlungen sind gebührenfrei und werden in der Regel innerhalb von 24 Stunden freigegeben.
Spielerguthaben liegen auf einem insolvenzgeschützten Treuhandkonto; bei Kontoschließung wird das Guthaben nach § 6b Abs. 6-7 innerhalb von fünf Werktagen gebührenfrei ausgezahlt. Anbieter mit deutscher Erlaubnis sind verpflichtet, diese Fristen einzuhalten; Beschwerden darüber gehören in die jeweilige Kundenbetreuung oder, falls diese nicht hilft, an die GGL. Wer sich bei einem Anbieter ohne deutsche Erlaubnis aufhält, hat diese Sicherheitsnetze nicht.
Was „0 % Wettsteuer“ mit Spielerschutz nicht zu tun hat
Die Werbung mit „0 % Wettsteuer“ adressiert nicht das Risiko der Spielenden, sondern den Preis, den ein Buchmacher für sein Produkt verlangt. Beides ist nicht dasselbe. Ein Anbieter, der auf jeder Wette fünf Prozent einbehält, kann mit großzügigen Limits und vollständigem Spielerschutz antreten; ein Anbieter, der die Steuer trägt, kann mit knappen Limits und mäßiger Verifikation arbeiten. Beide Kombinationen gibt es. Die Steuer ist eine Größe auf dem Wettschein; der Schutz zeigt sich an Stellen, die der Wettschein nicht sieht – am Einzahlungslimit, an der Sperrdatei, an der Aktivitätsdatei, am Panikbutton.
Wer das Risiko einer Wette realistisch einschätzen will, rechnet es selbst aus. Eine Wette zu Quote 2,00 mit 100 € Einsatz hat einen erwarteten Verlust, der sich aus der Marge des Marktes ergibt – bei einem Quotenschlüssel von 95 % (Marge 5 %) liegt er bei rund 2,50 € pro 50 € Einsatz, bei engeren Märkten weniger, bei exotischen Märkten deutlich mehr. Das ist keine Steuerwirkung, das ist die Buchmacher-Marge, die in jeder einzelnen Quote steckt. Wer seinen Schutz sucht, sucht ihn im Einzahlungslimit, in OASIS und im Panikbutton – nicht in der Werbung.
Anbieter im Vergleich: Wie die zehn Wettanbieter auf der GGL-Whitelist mit der Steuer umgehen
Die folgende Tabelle zeigt die zehn Anbieter, die auf der Whitelist der GGL (Stand 02.10.2026) mit einer Sportwetten-Erlaubnis geführt werden, mit dem Veranstalter, der die Erlaubnis hält, und dem Datum der erstmaligen Erlaubnis. Das Datum einer Folgeerlaubnis ist nachrichtlich aufgenommen, wo die Whitelist eines nennt. Die Tabelle ist keine Rangordnung; sie ist eine Übersicht. Die Spalte „Wettsteuer-Modell“ fasst die Eigenangabe der Anbieter zusammen – wie sie die Sportwettensteuer im eigenen Wettprogramm behandeln.
| Anbieter | Whitelist-Status und Erlaubnisinhaber | Erlaubnis Sportwetten seit |
|---|---|---|
| Sportingbet | Whitelist-Eintrag; Sportingbet (Deutschland) Limited | 09.10.2020 (Folgeerlaubnis 21.12.2022) |
| LeoVegas | Whitelist-Eintrag; LVSports Limited | 21.10.2024 |
| Sportwetten.de | Whitelist-Eintrag; NetX Betting Limited | 19.11.2020 (Folgeerlaubnis 16.12.2022) |
| bet-at-home | Whitelist-Eintrag; Bet-at-home.com Internet Limited | 02.11.2020 (Folgeerlaubnis 22.12.2022) |
| Tipwin | Whitelist-Eintrag; Tipwin Limited | 09.10.2020 (Folgeerlaubnisse 27.12.2022, 09.01.2024) |
| Winamax | Whitelist-Eintrag; WINAMAX (Société anonyme) | 29.06.2021 (Folgeerlaubnis 08.12.2022) |
| Betano | Whitelist-Eintrag; Betkick Sportsbetting Limited | 19.02.2021 (Folgeerlaubnis 16.12.2022) |
| VBet | Whitelist-Eintrag; SCGO Limited | 05.12.2023 |
| Betway | Whitelist-Eintrag; Betway Limited | 09.03.2021 (Folgeerlaubnis 23.12.2022) |
| NEO.bet | Whitelist-Eintrag; Greenvest Betting Limited | 09.10.2020 (Folgeerlaubnis 22.12.2022) |
Die Tabelle zeigt die formale Seite. Die inhaltliche Seite – wie die Anbieter die Wettsteuer im konkreten Wettschein behandeln – steht in den Profilen darunter.
Sportingbet: 5 % vom Bruttogewinn
Sportingbet nennt in seinen Wettregeln eine Steuer von „5 % des Wetteinsatzes“ nach § 17 RennwLottG. Im Gewinnfall behält das Unternehmen 5 % des Bruttogewinns – Einsatz × Quote – vom Gewinn ein. Das ist die schärfste der drei gängigen Weitergabe-Mechaniken: Die Steuer schmälert direkt das, was am Ende auf dem Konto ankommt. Ein Beispiel: Bei einem Einsatz von 100 € und einer Quote von 2,00 wäre der Bruttogewinn 200 €; abgezogen werden 5 % × 200 € = 10 €, ausgezahlt werden 290 € statt 300 €. Der Mechanismus ist transparent, aber er kostet auf jeder gewonnenen Wette sichtbar. Wer den Überblick über die eigenen Nettoerträge behalten will, rechnet bei Sportingbet den Bruttogewinn und zieht 5 % ab, bevor er die Wette als „Treffer“ verbucht.
Sportingbet ist seit dem 09.10.2020 mit einer Sportwetten-Erlaubnis auf der Whitelist geführt; eine Folgeerlaubnis datiert auf den 21.12.2022. Das ist ein Anbieter der ersten Stunde der Whitelist – wer nach langjähriger Historie sucht, ist hier richtig. Das Steuer-Modell passt zu Wettenden, die viele kleine Wetten mit mittleren Quoten spielen; bei hohen Quoten wird der prozentuale Abzug größer.
LeoVegas: Aktuelle Lizenz und Steuer-Modell prüfen
LeoVegas ist seit dem 21.10.2024 mit einer Sportwetten-Erlaubnis auf der Whitelist geführt; Inhaberin ist die LVSports Limited. Es ist die jüngste der hier vorgestellten Erlaubnisse; die Marke ist in Deutschland bislang vor allem als Casino-Anbieterin bekannt. Wie LeoVegas die Sportwettensteuer im Detail handhabt, ist in den Wettregeln auf der eigenen Website festgelegt – dort finden Spielende die verbindliche Information, ob und wie die Steuer auf den Wetteinsatz oder Gewinn angerechnet wird. Wer mit LeoVegas spielen will, prüft diese Bedingungen idealerweise vor der ersten Einzahlung.
Sportwetten.de: vollständige Palette an Zahlungsmethoden
Sportwetten.de, Whitelist-Eintrag, Inhaberin NetX Betting Limited, Erlaubnis seit 19.11.2020 (Folgeerlaubnis 16.12.2022), fällt unter den hier vorgestellten Anbietern durch eine breite Auswahl an Zahlungsmethoden auf: Kundenkarte, PayPal, Sofortüberweisung über Trustly, Kreditkarte (Visa/Mastercard), Banküberweisung, Skrill und Aircash. Alle sind gebührenfrei und mit sofortiger Bearbeitung; der Mindestbetrag liegt bei Trustly, Skrill und Aircash bei 10 €, bei den übrigen Methoden teilweise darunter. Einzahlungen über Dritte sind nicht gestattet – das gilt für alle Whitelist-Anbieter nach § 6b Abs. 4 GlüStV, ist hier aber ausdrücklich erwähnt.
Wie Sportwetten.de die Wettsteuer behandelt, ist aus den Zahlungsbedingungen allein nicht abzuleiten; es ergibt sich aus den Wettregeln der Marke, die der Wettschein und die Spielrelevanten Informationen ausweisen. Wer auf der Suche nach einem Anbieter mit breiter Zahlungsbasis und deutscher Lizenz ist, prüft Sportwetten.de vor der ersten Einzahlung anhand der Wettregeln und am besten auch einer Probewette im Wettschein.
bet-at-home: klassische Whitelist-Erlaubnis
Bet-at-home.de ist mit der Bet-at-home.com Internet Limited als Veranstalterin seit dem 02.11.2020 auf der Whitelist (Folgeerlaubnis 22.12.2022); die Marke gehört damit zur ersten Welle der Whitelist-Anbieter. Welches Steuer-Modell bet-at-home konkret fährt, ist aus der Whitelist nicht abzulesen – die Wettregeln sind die zuständige Quelle. Der Vorteil: bet-at-home ist ein etablierter Name, die Erlaubnis reicht zurück bis ins Jahr 2020, die Marke hat einen langen Atem. Wer einen klassischen Anbieter mit nachvollziehbarer Historie sucht, ist hier richtig; die konkrete Wettsteuer-Behandlung gehört auf den Wettschein geprüft.
Tipwin: Übernahme ohne sichtbaren Abzug
Tipwin übernimmt nach den eigenen FAQ die Steuerkosten bei Ein- und Auszahlungen, sodass der Betrag dem Kundenkonto vollständig gutgeschrieben wird. Gebühren für Ein- und Auszahlungen nennt Tipwin im FAQ nicht – eine vollständige Übernahme ist die Eigenangabe. Das bedeutet in der Praxis: Weder Einsatz noch Auszahlung tragen einen sichtbaren Posten „Wettsteuer“. Die Erlaubnis besteht seit dem 09.10.2020 (Folgeerlaubnisse 27.12.2022 und 09.01.2024).
Das „0 % Wettsteuer“-Modell hat seinen Preis, auch wenn es auf dem Wettschein nicht sichtbar wird: Die Steuer wird über die Quote finanziert, also über einen etwas niedrigeren Quotenschlüssel. Wer das auf einer einzelnen Wette prüft, sieht auf einer Quote 2,00 unter Umständen 1,95 oder 1,90 – der Unterschied summiert sich über viele Wetten. Tipwin eignet sich für Spielende, die keine Lust haben, die Steuer im Wettschein suchen zu müssen; wer jede Basispunkt Quote mitnimmt, rechnet das nach.
Winamax: beworbene „0 % Wettsteuer“ mit Quotenverweis
Winamax wirbt im Footer der eigenen Website mit „0 % Wettsteuer und die besten Quoten“. Der Quotenverweis bezieht sich auf eine Odoxa-Studie zu 2.967 Spielen in Fußball, Tennis und Handball zwischen dem 01.04.2025 und dem 30.08.2025, in der Winamax bei 45 % der untersuchten Quoten auf Platz eins lag. Das ist ein Ranking auf einer definierten Datenbasis, kein Quotenversprechen für jeden Markt zu jeder Zeit. Die Erlaubnis besteht seit dem 29.06.2021 (Folgeerlaubnis 08.12.2022); Whitelist-Inhaberin ist die WINAMAX (Société anonyme).
Winamax ist ein Beispiel für die Werbung, die „steuerfrei“ und „beste Quote“ in einem Atemzug nennt. Beide Versprechen stehen auf eigenen Beinen: Die Wettsteuer-Übernahme ist eine Eigenangabe, das Quotenranking ist eine externe Erhebung. Wer sich auf die Werbung verlässt, sollte beide Versprechen getrennt prüfen – den Wettschein auf den Posten „Wettsteuer“ und die Quote auf der Vergleichsplattform.
Betano: etabliert, eigenes Steuer-Modell
Betano, Whitelist-Eintrag, Inhaberin Betkick Sportsbetting Limited (Sitz San Giljan, Malta), Erlaubnis seit dem 19.02.2021 (Folgeerlaubnis 16.12.2022), gehört zu den bekannteren Namen auf der Whitelist. Das eigene Wettprogramm ist breit, die Wettsteuer-Behandlung ergibt sich aus den Wettregeln und dem Wettschein. Wer eine bekannte Marke mit deutscher Lizenz sucht, ist bei Betano richtig; über das spezifische Steuer-Modell entscheidet der Blick in die Wettregeln oder der Wettschein im Probemodus.
VBet: späte Erlaubnis, schmale Whitelist-Information
VBet, Whitelist-Eintrag, Inhaberin SCGO Limited (Sitz St. Julian’s, Malta), Erlaubnis seit dem 05.12.2023. Das ist eine der jüngeren Erlaubnisse; VBet war zuvor über andere Lizenzstrukturen am Markt. Wie VBet die Wettsteuer behandelt, ist aus der Whitelist allein nicht abzulesen – die Wettregeln sind die zuständige Quelle. Für Spielende, die eine überschaubare Marke mit später deutscher Erlaubnis prüfen, gehört VBet auf den Wettschein-Test.
Betway: Skrill mit klaren Konditionen
Betway, Whitelist-Eintrag, Inhaberin Betway Limited, Erlaubnis seit dem 09.03.2021 (Folgeerlaubnis 23.12.2022), nennt im Blog konkrete Skrill-Konditionen: Mindesteinzahlung 5 €, Mindestauszahlung 10 €, Skrill-Auszahlungen gebührenfrei und in der Regel innerhalb von 24 Stunden. Einzahlungen per Skrill qualifizieren nur für die Willkommens-Freiwette, nicht für den Einzahlungsbonus – das ist eine Eigenheit im Bonus-Setup, die sich aus der Methode ergibt. Die Wettsteuer weist Betway im abschließenden Prüfschritt des Wettscheins als eigenen Posten neben den ausgewählten Spielen und dem Wettsystem aus – das macht die Position im Wettschein transparent.
Betway ist ein Beispiel für einen Anbieter, der die Wettsteuer als eigenen Posten zeigt. Wer auf dem Wettschein die Position „Wettsteuer“ sehen will, findet sie hier; wer sie nicht sehen will, sollte einen Anbieter mit stiller Übernahme wählen. Beides hat Vor- und Nachteile – Sichtbarkeit ist kein Argument in die eine oder andere Richtung.
NEO.bet: erste Welle der Whitelist
NEO.bet, Whitelist-Eintrag, Inhaberin Greenvest Betting Limited, Erlaubnis seit dem 09.10.2020 (Folgeerlaubnis 22.12.2022), gehört zur ersten Welle der Whitelist-Anbieter. Welche Eigenheiten NEO.bet bei der Wettsteuer hat, ist aus der Whitelist nicht abzulesen; die Wettregeln und der Wettschein sind die zuständige Quelle. NEO.bet ist für Spielende interessant, die einen Anbieter aus der ersten Whitelist-Welle mit klassischer Lizenzhistorie suchen.
Häufige Fragen
Sind Wetten und Wettgewinne steuerfrei, oder fällt die Sportwettensteuer trotzdem an?
Die Sportwettensteuer fällt auf jede Wette an; sie wird nach § 19 RennwLottG vom Veranstalter geschuldet, nicht von den Spielenden. Ob und wie sie an die Spielenden weitergegeben wird, regelt jeder Anbieter in seinen Wettregeln. „Steuerfrei wetten“ heißt in der Werbung: Der Anbieter trägt die Steuer selbst und schneidet sie weder vom Einsatz noch vom Gewinn ab.
Wer schuldet die Sportwettensteuer – der Wettanbieter oder der Spieler?
Die Steuer schuldet nach § 19 RennwLottG der Veranstalter der Wette. Der Spieler zahlt sie nicht direkt; sie ist im Wetteinsatz enthalten oder wird vom Gewinn abgezogen, je nach Modell des Anbieters. Was auf dem Wettschein sichtbar wird, ist die Weitergabe, nicht die Steuerschuld.
Wie unterscheiden sich Abzug vom Einsatz, Quotenabschlag und Abzug vom Gewinn?
Beim Abzug vom Einsatz wird die Steuer direkt vom eingezahlten Betrag abgezogen; der Nettoeinsatz ist niedriger, die Quote bleibt unverändert. Beim Quotenabschlag bleibt der Einsatz gleich, aber die Auszahlungsquote wird reduziert – im Gewinnfall wird weniger ausgezahlt. Beim Abzug vom Gewinn wird ein Prozentsatz des Bruttogewinns einbehalten. Alle drei Wege finanzieren dieselbe Steuer; sie schlagen sich an unterschiedlichen Stellen nieder.
Was bedeutet die Werbung mit „0 % Wettsteuer“ für die Auszahlung?
„0 % Wettsteuer“ bedeutet, dass der Anbieter die Steuer selbst trägt und sie nicht sichtbar vom Einsatz, von der Quote oder vom Gewinn abzieht. Die Steuer wird dennoch an das Finanzamt abgeführt; sie steckt typischerweise in einem leicht niedrigeren Quotenschlüssel. Wer die Auszahlung vergleicht, vergleicht am Ende die Quote und das eigene Wettprogramm.
Wie berechnet sich die Auszahlung aus Einsatz und Quote, wenn der Anbieter die Steuer weitergibt?
Die Auszahlung ist im einfachsten Fall Einsatz × Quote. Zieht der Anbieter die Steuer vom Bruttogewinn ab, wird Einsatz × (Quote – 1) × (1 – Steuersatz) ausgezahlt. Zieht er die Steuer vom Einsatz ab, ist die Auszahlung (Einsatz – Steuer) × Quote. Drei Modelle, drei Buchungswege, identische Steuer.
Woran lässt sich auf der GGL-Whitelist erkennen, ob ein Anbieter in Deutschland erlaubt ist?
Die Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) ist die einzige verlässliche Quelle. Sie führt pro Eintrag den Veranstalter, die Domain, der Erlaubnis seit Datum und die Art der Erlaubnis. Eine .de-Domain allein beweist nichts; nur die Whitelist gibt Auskunft, ob eine deutsche Erlaubnis vorliegt.
Welcher Anbieter passt zu welchem Spieltyp?
Wer das Beste aus der Wettsteuer-Übernahme herausholen will, sortiert die Anbieter nach dem, was er tatsächlich spielt. Winamax und Tipwin übernehmen die Steuer ohne sichtbaren Abzug – das passt zu Spielenden, die viele kleine Wetten mit mittleren Quoten spielen und sich nicht durch einzelne Buchungsposten kämpfen wollen. Sportingbet zieht 5 % vom Bruttogewinn ab – das ist transparent und kostet im Gewinnfall sichtbar, eignet sich also für Spielende, die mit einem klaren Blick auf das Endergebnis wetten. Interwetten reduziert die Auszahlungsquote um 5,3 % – das ist die mittlere Position, gut für Spielende, die ihre Wettrechnung selbst rechnen und eine Quote gegen die andere abgleichen. Betway zeigt die Steuer im Wettschein als eigenen Posten – wer Übersicht auf dem Schein liebt, ist hier richtig.
Für die Auswahl zählt am Ende mehr als die Steuer: das Wettprogramm, die Quoten auf den eigenen Märkten, die Live-Märkte, das Cash-Out-Angebot und der Kundendienst. Die Wettsteuer ist ein Baustein, kein Auswahlkriterium allein.
Lizenz – laenderspielwetten.com
Inhalt erstellt vom Team «laenderspielwetten.com»
